Fra enkeltmandsvirksomhed til ApS: Hvad ændrer sig i bogføringen?
Næsten hver anden nye virksomhed i Danmark bliver i dag registreret som ApS, og mange selvstændige omdanner deres enkeltmandsvirksomhed, når omsætningen vokser, risikoen stiger, eller den første medarbejder er på vej. Selve omdannelsen er et spørgsmål for din revisor — både juridisk og skattemæssigt. Men bogføringen ændrer sig også, og det er her, mange bliver overraskede: Selskabet er en ny juridisk person med eget CVR-nummer og egen åbningsbalance, du kan ikke længere hæve penge, som du plejer, og der skal aflægges årsrapport. Her er de praktiske forskelle side om side, de fire skridt i en skattefri omdannelse, en tjekliste til skiftet — og hvordan du undgår at starte forfra i et nyt system.
Hvorfor vælger så mange ApS?
Den vigtigste grund er hæftelsen. I en enkeltmandsvirksomhed hæfter du personligt for alt, virksomheden skylder. I et ApS hæfter du som udgangspunkt kun med det, du har skudt ind i selskabet. Da kapitalkravet er sænket til 20.000 kr., er tærsklen for at starte et ApS lavere end nogensinde.
Den anden grund er skatten. Et selskab betaler selskabsskat af overskuddet, og du kan lade pengene blive i selskabet til investeringer i stedet for at blive beskattet af hele overskuddet personligt med det samme. Om det betaler sig for dig, afhænger af overskud, løn og planer — det er en beregning, din revisor bør lave sammen med dig.
Den tredje grund er troværdighed. Større kunder og samarbejdspartnere foretrækker ofte at handle med et selskab, og det er lettere at tage medejere ind eller sælge virksomheden senere.
Enkeltmandsvirksomhed og ApS side om side
Tabellen viser de forskelle, der betyder mest for den daglige bogføring og administration:
| Enkeltmandsvirksomhed | ApS | |
|---|---|---|
| Hæftelse | Du hæfter personligt for alt | Som udgangspunkt kun med indskuddet |
| Kapital | Intet krav | Mindst 20.000 kr. |
| CVR-nummer | Virksomhedens CVR | Selskabets eget, nye CVR |
| Penge til ejeren | Private hævninger | Løn eller udbytte — ikke hævninger |
| Årsrapport | Ingen pligt — regnskabet bruges til selvangivelsen | Skal indsendes til Erhvervsstyrelsen senest 5 måneder efter årets udløb |
| Revision | Ingen pligt | Kan fravælges under størrelsesgrænserne |
| Digital bogføring | Krav ved over 300.000 kr. i omsætning to år i træk | Krav fra første dag |
Selskabet er en ny virksomhed i bogføringen
Et ApS får sit eget CVR-nummer og fører sit eget regnskab. Bilag, fakturaer, bankkonto, abonnementer og betalingsaftaler skal fremover stå i selskabets navn. Den gamle enkeltmandsvirksomhed afsluttes med et sidste regnskab, og selskabet starter med en åbningsbalance, som din revisor fastlægger ud fra omdannelsen.
I praksis betyder det to regnskaber i en periode: det gamle, der skal lukkes, og det nye, der skal i gang. Det er her, mange mister overblikket — især hvis kunderne fortsat betaler til den gamle konto, eller leverandørerne fortsat fakturerer den gamle virksomhed.
Vær særligt opmærksom på åbne fakturaer omkring skiftet. Fakturaer, der er sendt fra enkeltmandsvirksomheden før skæringsdatoen, men betales efter, skal håndteres efter aftalen med revisoren, og det samme gælder leverandørregninger, der lander i den gamle virksomheds navn. Lav en liste over åbne debitorer og kreditorer på skæringsdatoen, så intet falder mellem de to regnskaber.
Skattefri virksomhedsomdannelse i fire skridt
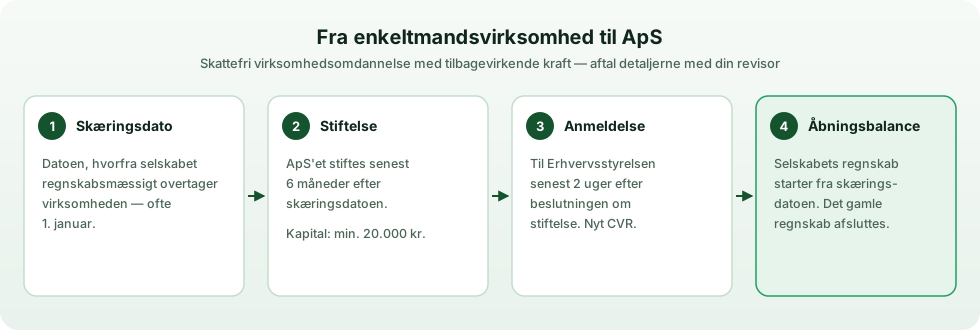
De fleste omdanner skattefrit efter virksomhedsomdannelsesloven. Det betyder, at hele virksomheden — alle aktiver og forpligtelser — overdrages til selskabet, og at der ikke udløses skat ved selve overdragelsen. Omdannelsen kan ske med tilbagevirkende kraft: Skæringsdatoen kan ligge op til seks måneder før selskabet stiftes, og selskabet skal anmeldes til Erhvervsstyrelsen senest to uger efter beslutningen om stiftelse.
Fra skæringsdatoen er det regnskabsmæssigt selskabets indtægter og udgifter. Det får betydning for bogføringen, fordi bilag fra perioden mellem skæringsdato og stiftelse skal ende i selskabets regnskab — selv om de er betalt fra den gamle konto. Aftal derfor med din revisor, præcis hvordan perioden håndteres, før du bogfører den.
Penge til dig: løn eller udbytte i stedet for hævninger
Den største hverdagsforskel er, hvordan du får penge ud. I enkeltmandsvirksomheden hævede du privat, og hævningerne blev bogført på en mellemregningskonto. I et ApS er selskabets penge selskabets. Du får løn, som skal indberettes til Skattestyrelsen, eller udbytte, som udbetales af overskuddet efter årsrapporten.
Selskabet må som udgangspunkt ikke låne penge til dig som ejer. Betaler selskabet private udgifter, eller overfører du penge til dig selv uden at det er løn eller udbytte, bliver det beskattet hos dig. Hold derfor selskabets konto og din private konto strengt adskilt fra første dag.
Årsrapport, revision og digital bogføring
Et ApS er årsrapportpligtigt og skal indsende årsrapport til Erhvervsstyrelsen senest fem måneder efter regnskabsårets afslutning. Selskaber har været omfattet af kravet om digital bogføring siden 2024/2025, så selskabet skal bogføre i et digitalt bogføringssystem fra første dag.
Revision kan fravælges, hvis selskabet i to regnskabsår i træk ikke overstiger to af tre størrelser: en balancesum på 4 mio. kr., en nettoomsætning på 8 mio. kr. og 12 fuldtidsansatte. Mange små selskaber vælger alligevel en revisor eller bogholder til årsrapporten. Er du i tvivl om reglerne for digital bogføring, så læs guiden til digital bogføring.
Moms, løn og din revisors rolle
Selskabet skal momsregistreres for sig, og hvis du får løn fra selskabet, skal lønnen indberettes løbende. Aftal tidligt, hvem der gør hvad: Bogfører du selv løbende, og laver revisoren årsrapporten? Eller tager en bogholder hele den løbende bogføring?
Giv din revisor adgang til regnskabet i stedet for at sende bilag på mail. I Crator inviterer du revisoren med den rolle, der passer — fra bogholder, der arbejder i bogføringen, til revisor med læseadgang og eksport. Læs mere om Crator for bogholdere og revisorer.
Tjekliste til skiftet
Brug listen som udgangspunkt, og gennemgå den med din revisor:
- Aftal omdannelsesform, skæringsdato og åbningsbalance med revisoren
- Indbetal kapital på mindst 20.000 kr., og få stiftelsen anmeldt til Erhvervsstyrelsen
- Opret selskabet som ny virksomhed i bogføringssystemet
- Flyt bankkonto, betalingsaftaler, abonnementer og forsikringer til selskabets navn
- Giv kunder og leverandører besked om det nye CVR-nummer og den nye konto
- Sørg for, at fakturaer og bilag fremover står i selskabets navn
- Aftal din løn, og sæt lønindberetning op
- Afslut den gamle virksomheds regnskab og moms
- Giv revisor eller bogholder adgang til det nye regnskab
Samme system — ny virksomhed
I Crator kan du have flere virksomheder på samme login og skifte mellem dem med ét klik. Selskabet oprettes som en ny virksomhed, og du beholder historikken fra enkeltmandsvirksomheden i den gamle. Du skal ikke lære et nyt system i den travleste periode.
Bilagene kommer ind med et AI-forslag til kontering, som du godkender, og vokser selskabet, slår du moduler som tidsregistrering og kørebog til uden at skifte system.
Ofte stillede spørgsmål om at gå fra enkeltmandsvirksomhed til ApS
Hvor meget kapital kræver et ApS? Mindst 20.000 kr. Kapitalen kan indskydes kontant eller som værdier, fx den virksomhed, du omdanner.
Kan jeg omdanne med tilbagevirkende kraft? Ja. Ved en skattefri virksomhedsomdannelse kan skæringsdatoen ligge op til seks måneder før stiftelsen. Aftal datoen med din revisor.
Kan jeg stadig hæve penge fra virksomheden? Nej, ikke som i en enkeltmandsvirksomhed. I et ApS får du løn eller udbytte, og selskabet må som udgangspunkt ikke låne penge til dig.
Skal et ApS have en revisor? Ikke nødvendigvis. Revision kan fravælges, hvis selskabet to år i træk ikke overstiger to af tre grænser: 4 mio. kr. i balance, 8 mio. kr. i omsætning og 12 ansatte.
Hvornår skal årsrapporten indsendes? Senest fem måneder efter regnskabsårets afslutning — for et kalenderår senest 31. maj.
Kan jeg bruge det samme regnskabsprogram? Ja, hvis det kan håndtere flere virksomheder. I Crator opretter du selskabet som en ny virksomhed på samme login og beholder den gamle historik.