
60-dages-reglen for kørsel: sådan tæller du dagene som selvstændig
Du har fået en god kunde. Opgaven kører over flere måneder, og du kører derud tre dage om ugen. De første uger er kørslen erhvervsmæssig, og du kan trække 3,94 kr. pr. km fra. Men på et tidspunkt bliver kundens adresse din faste arbejdsplads i skattemæssig forstand, og så er turen derud lige så privat som en lønmodtagers kørsel til kontoret. Det tidspunkt bestemmer 60-dages-reglen i ligningslovens § 9 B. Reglen gælder også for dig som selvstændig, og den er nem at læse, men svær at holde styr på i praksis. Hvilke dage tæller? Hvad med en halv dag hos kunden? Starter tællingen forfra efter sommerferien? Og hvad med dit hjemmekontor? Denne guide gennemgår reglen med lovteksten og Skattestyrelsens juridiske vejledning 2026-2 i hånden, viser et regneeksempel med 2026-satserne og forklarer, hvad kørebogen skal indeholde, så du kan dokumentere dagene. Har du et konkret tvivlsspørgsmål, så spørg din revisor.

Hvad er 60-dages-reglen?
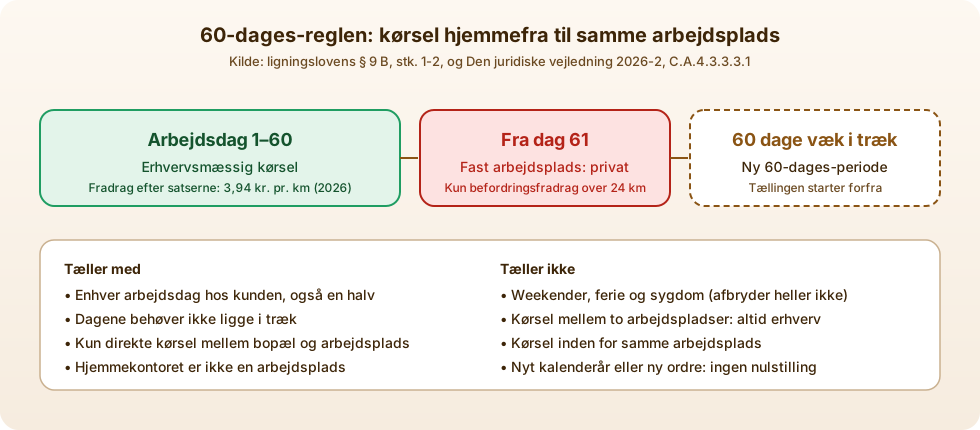
Ligningslovens § 9 B deler kørsel i to slags: erhvervsmæssig og privat. Erhvervsmæssig kørsel er tre ting. Kørsel mellem din bopæl og en arbejdsplads i indtil 60 arbejdsdage inden for de forudgående 12 måneder. Kørsel mellem to arbejdspladser. Og kørsel inden for den samme arbejdsplads, fx et stort byggeområde. Al anden kørsel er privat.
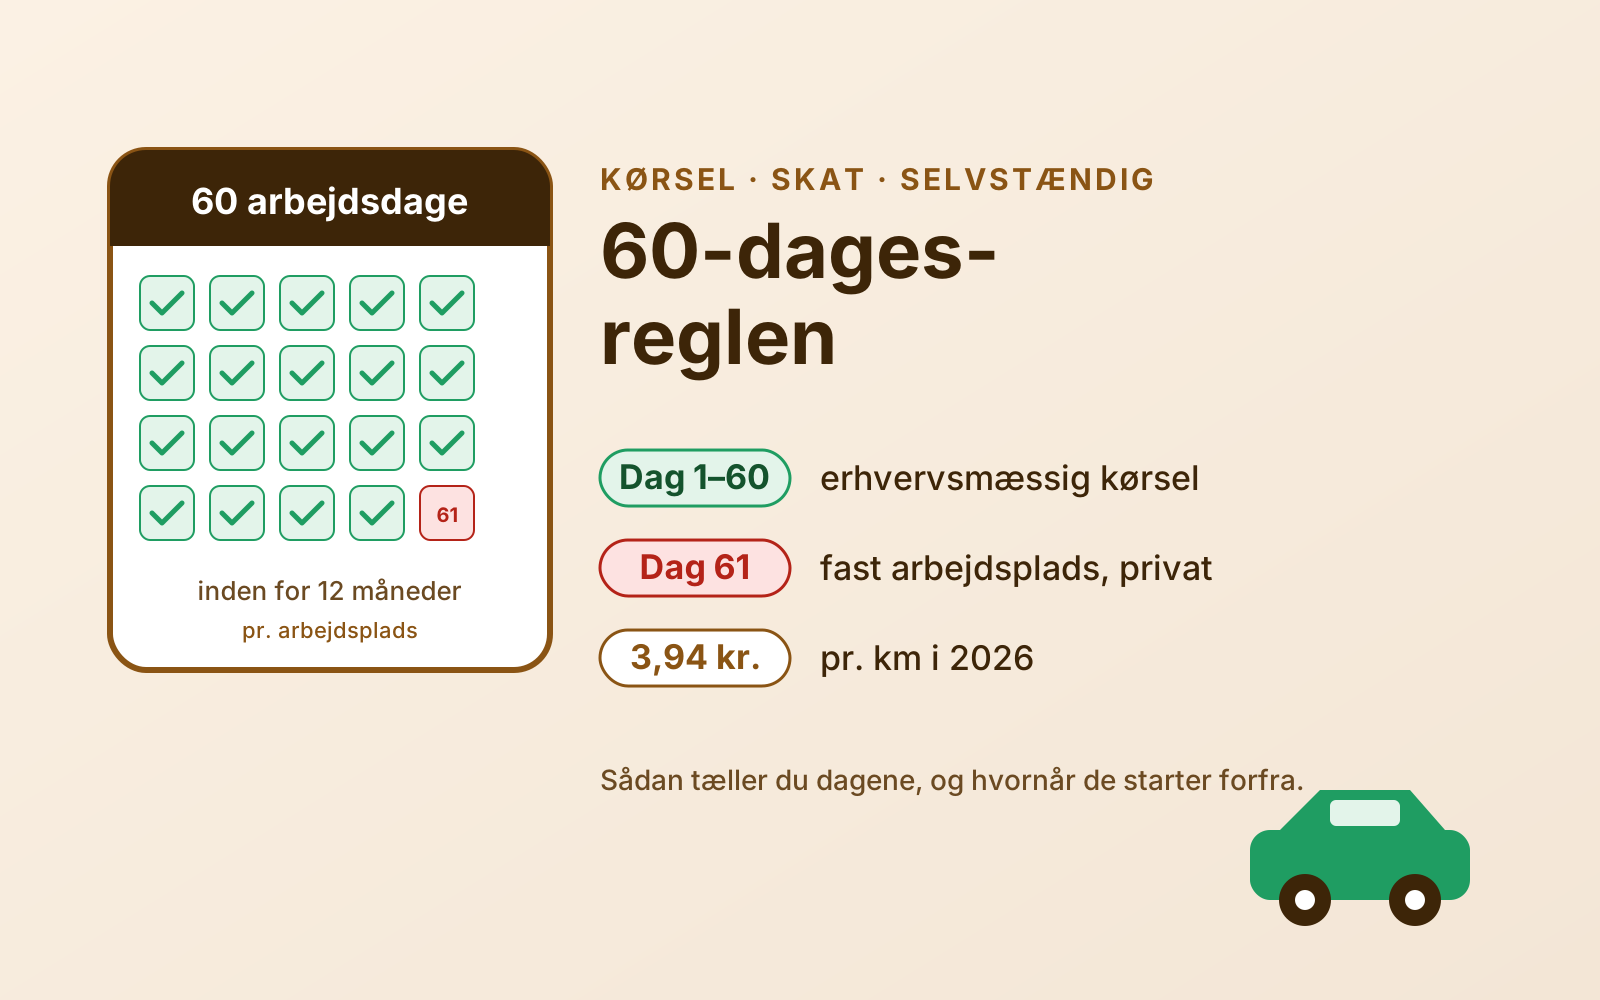
Det er den første af de tre, der er 60-dages-reglen. Den betyder, at en arbejdsplads er midlertidig, så længe du har kørt dertil hjemmefra på højst 60 arbejdsdage inden for de seneste 12 måneder. Overstiger antallet af arbejdsdage på samme sted 60, er arbejdspladsen fast, og kørslen mellem hjemmet og arbejdspladsen er privat fra dag 61.
Tanken er enkel: Når du kører til den samme adresse dag efter dag, ligner det almindelig transport til arbejde. Og den kan en lønmodtager heller ikke få skattefri godtgørelse for.
Gælder 60-dages-reglen også for selvstændige?
Ja. Den juridiske vejledning skriver, at udgangspunktet er personens kørsel, uanset om personen er lønmodtager, honorarmodtager eller selvstændigt erhvervsdrivende. Reglen afgør altså, hvilken kørsel der er erhvervsmæssig, og det er den samme vurdering for alle.
Forskellen ligger i, hvordan du får pengene. En lønmodtager får skattefri kørselsgodtgørelse fra arbejdsgiveren efter Skatterådets satser. Har du en enkeltmandsvirksomhed og kører i din egen bil, betaler du ikke godtgørelse til dig selv. Du trækker i stedet den erhvervsmæssige kørsel fra i virksomhedens regnskab, enten med satserne eller med bilens faktiske udgifter.
Har du et ApS og får løn fra selskabet, kan selskabet udbetale skattefri godtgørelse til dig efter satserne. Også her afgør 60-dages-reglen, hvilke ture der er erhvervsmæssige. Godtgørelsen er kun skattefri for erhvervsmæssig kørsel, så tællingen er lige så vigtig i et selskab.
Hvilke dage tæller med i de 60?
Det er arbejdsdage, der tælles, ikke kalenderdage. Den juridiske vejledning er klar: Enhver arbejdsdag tæller, uanset hvor lang den er. En formiddag hos kunden er altså en hel dag. Til gengæld tæller weekender, feriedage og sygedage ikke med, og de afbryder heller ikke perioden.
Dagene behøver ikke ligge i træk. Kører du til kunden hver tirsdag i et år, når du 60 dage i løbet af efteråret, selvom der aldrig har været to dage i træk. Og det er kun den direkte kørsel mellem bopæl og arbejdsplads, der tæller. Kører du først til en anden kunde og derefter videre, er turen mellem de to kunder kørsel mellem arbejdspladser. Den er altid erhvervsmæssig.
Tabellen samler de situationer, der oftest giver tvivl.
| Situation | Tæller dagen med i de 60? | Hvad betyder det? |
|---|---|---|
| Du kører hjemmefra til kunden og arbejder en hel dag | Ja | Én dag af de 60 |
| Du er hos kunden to timer om formiddagen | Ja | Enhver arbejdsdag tæller, uanset længde |
| Weekend, ferie eller sygdom | Nej | Afbryder heller ikke perioden |
| Du kører fra kunde A til kunde B | Nej, ikke for B | Kørsel mellem arbejdspladser er altid erhvervsmæssig |
| Du kører rundt inden for samme arbejdsplads | Nej | Kørsel inden for arbejdspladsen er erhvervsmæssig |
| Dag 61 hos samme kunde inden for 12 måneder | Grænsen er overskredet | Arbejdspladsen er fast, kørslen hjemmefra er privat |
| 60 arbejdsdage i træk uden kørsel til kunden | Tællingen nulstilles | En ny 60-dages-periode begynder |
Hvornår starter tællingen forfra?
Ligningslovens § 9 B, stk. 2, giver kun én vej til en ny periode: Der skal være gået 60 arbejdsdage i træk, siden du sidst kørte mellem hjemmet og den pågældende arbejdsplads. Så begynder en ny 60-dages-periode, og du kan igen trække kørslen fra.
Fordi weekender og ferie ikke tæller, er 60 arbejdsdage i praksis omkring 12 uger. Sommerferien alene nulstiller altså ikke tællingen. Holder du tre ugers ferie midt i en opgave, fortsætter du bare, hvor du slap.
Det er her, mange regnestykker går galt. Det er fristende at tro, at en ny ordre fra den samme kunde eller et nyt år giver en ny periode. Det gør det ikke. Tællingen følger adressen, ikke opgaven og ikke kalenderåret. Grænsen er 60 dage inden for de forudgående 12 måneder, og den ruller hele tiden med.
Regneeksempel: konsulenten med den faste kunde
Mette er selvstændig it-konsulent med en enkeltmandsvirksomhed og kontor i hjemmet. Fra januar kører hun i sin egen bil til en kunde, der ligger 35 km væk. Det er 70 km pr. dag frem og tilbage, og hun kører derud tre dage om ugen.
Med 2026-satsen på 3,94 kr. pr. km kan hun trække 275,80 kr. fra pr. dag. Efter 20 arbejdsuger har hun været hos kunden på 60 arbejdsdage, og det giver i alt 16.548 kr. i fradrag. Fra den 61. dag er turen privat. Fortsætter opgaven 22 uger mere med tre dage om ugen, er der 66 dage mere, hvor kørslen ikke kan trækkes fra efter satserne. Det svarer til godt 18.000 kr. i fradrag, som ikke er der.
Kørslen er ikke helt uden fradrag. Kørsel mellem hjem og fast arbejdsplads giver befordringsfradrag efter ligningslovens § 9 C, men kun for den del af turen, der overstiger 24 km pr. arbejdsdag, og med Skatterådets takst for befordringsfradrag. For Mette er det de 46 km ud af 70. Det er ikke en driftsudgift i virksomheden. Kørslen er privat, men kan fradrages efter § 9 C.
Har Mette en anden kunde, hun kører til to dage om ugen, tæller den kunde helt for sig. De 60 dage gælder pr. arbejdsplads.
Mange skiftende kunder: når reglen sjældent rammer
Er du håndværker, servicetekniker eller sælger og kører til nye adresser hele tiden, kommer du sjældent i nærheden af 60 dage på samme sted. Ligningslovens § 9 B, stk. 3, tager højde for det. Har du et kørselsmønster med så mange forskellige arbejdspladser, at det ikke er sandsynligt, at du kører til den samme i mere end 60 dage inden for 12 måneder, anses kørslen for erhvervsmæssig.
Skattestyrelsen kan dog give dig et skriftligt pålæg om at føre kørselsregnskab i op til 12 måneder fremover og dokumentere, at kørslen er erhvervsmæssig. Det er en god grund til at føre kørebog alligevel. Den koster lidt tid, mens du kører, men sparer dig for at genskabe et helt år bagefter.
Pas på de faste adresser i et ellers skiftende mønster. Et lager, en grossist eller en fast servicekunde, du besøger hver uge, kan sagtens nå 60 dage, selvom resten af kørslen er spredt ud over hele landsdelen.
Dit hjemmekontor er ikke en arbejdsplads
Mange selvstændige har virksomheden på privatadressen og tænker, at kørsel fra kontoret til en kunde derfor er kørsel mellem to arbejdspladser. Sådan ser Skattestyrelsen ikke på det. Ifølge Den juridiske vejledning er en bopæl, hvor man både bor og arbejder, som udgangspunkt ikke en arbejdsplads. Det følger blandt andet af en dom fra Vestre Landsret, SKM2001.427.VLR.
Kørsel fra hjemmekontoret til en kunde er altså kørsel mellem bopæl og arbejdsplads, og den er omfattet af 60-dages-reglen. Det er derfor, Mettes kørsel i regneeksemplet bliver privat på dag 61, selvom hun arbejder hjemme de to andre dage.
Har du derimod et værksted, et lager eller et lejet kontor et andet sted end din bopæl, er det en arbejdsplads. Kørsel derfra til en kunde og videre til næste kunde er kørsel mellem arbejdspladser. Kører du dagligt mellem hjemmet og dit eget værksted, er værkstedet til gengæld hurtigt en fast arbejdsplads.
Satser eller faktiske udgifter, og hvad kørebogen skal vise
Som selvstændig kan du trække den erhvervsmæssige kørsel fra på to måder. Bruger du din egen bil både privat og i virksomheden, kan du bruge Skatterådets satser. For 2026 er de 3,94 kr. pr. km til og med 20.000 km om året og 2,28 kr. pr. km derover. Satserne dækker alle bilens driftsudgifter, men bro- og tunnelafgift og parkering kan trækkes fra særskilt. Satserne for 2027 fastsættes af Skatterådet og var ikke offentliggjort, da artiklen blev skrevet.
Den anden måde er at trække bilens faktiske udgifter fra: brændstof, forsikring, vægtafgift, vedligeholdelse og afskrivning, fordelt efter den erhvervsmæssige andel. Du kan kun skifte metode én gang for den samme bil, og kun ved begyndelsen af et indkomstår. Hvilken metode der bedst kan betale sig, afhænger af bilen og kørslen, så spørg din revisor.
Uanset metode skal den erhvervsmæssige kørsel dokumenteres, når bilen også bruges privat. Ifølge Den juridiske vejledning skal kørebogen mindst vise kilometerstanden ved årets begyndelse og slutning og ved start og slut på hver erhvervsmæssig tur, og for hver tur dato, formål og bestemmelsessted. Er kørebogen mangelfuld, kan Skattestyrelsen skønne over kørslen eller se bort fra den. Skriv også arbejdspladsen på hver tur. Ellers kan du ikke tælle dagene. Læs mere om, hvordan godtgørelsen bogføres mod mellemregningskontoen i en enkeltmandsvirksomhed.
- Kilometerstand 1. januar og 31. december
- Kilometerstand ved start og slut på hver erhvervsmæssig tur
- Dato, formål og bestemmelsessted for hver tur
- Arbejdspladsen, så du kan tælle dagene pr. adresse
Sådan holder du tællingen i Crator
Crators kørebog er inkluderet i regnskabsprogrammet. Du logger turen med GPS i mobilappen eller registrerer den bagefter på nettet med adresser eller kilometer. Hver kørsel får dato, formål, adresser, kilometer, nummerplade og kørselstype: bopæl til arbejdsplads, arbejdsplads til arbejdsplads, inden for arbejdsplads eller privat.
Du opretter dine arbejdspladser med adresse ét sted, og Crator tæller dagene pr. arbejdsplads og varsler, før grænsen på 60 er nået. Når grænsen er nået, bliver kørslen ikke bogført som skattefri godtgørelse, og du får en forklaring på hvorfor. Godtgørelsen beregnes med satserne for det år, kørslen er foretaget i, og satsen skifter efter 20.000 km. I en enkeltmandsvirksomhed bogføres den som en udgift mod mellemregningskontoen. Læs hele gennemgangen i kørebog-guiden.
Regnskabet er gratis i Solo op til 10 transaktioner om måneden, og Vækst koster 149 kr. om måneden inkl. moms uden binding. Se priserne.
Ofte stillede spørgsmål om 60-dages-reglen
Hvad er 60-dages-reglen? Det er reglen i ligningslovens § 9 B om, at kørsel mellem bopæl og samme arbejdsplads kun er erhvervsmæssig i 60 arbejdsdage inden for de forudgående 12 måneder. Fra dag 61 er arbejdspladsen fast, og kørslen dertil hjemmefra er privat.
Gælder 60-dages-reglen for selvstændige? Ja. Den gælder uanset om du er lønmodtager, honorarmodtager eller selvstændig. Som selvstændig betyder det, at kørsel til en fast kunde ud over 60 dage ikke kan trækkes fra i virksomheden efter satserne.
Tæller en halv dag hos kunden med? Ja. Enhver arbejdsdag tæller, uanset hvor lang den er. Weekender, ferie og sygdom tæller ikke, men afbryder heller ikke perioden.
Hvornår starter 60-dages-perioden forfra? Når der er gået 60 arbejdsdage i træk, uden at du har kørt mellem hjemmet og arbejdspladsen. Et nyt kalenderår eller en ny ordre fra samme kunde starter ikke en ny periode.
Er kørsel fra mit hjemmekontor til en kunde erhvervsmæssig? Ja, i de første 60 arbejdsdage. En bopæl, hvor du både bor og arbejder, er som udgangspunkt ikke en arbejdsplads, så turen er kørsel mellem bopæl og arbejdsplads og omfattet af 60-dages-reglen.
Er kørsel mellem to kunder omfattet af 60-dages-reglen? Nej. Kørsel mellem to arbejdspladser er altid erhvervsmæssig. Det er kun den direkte tur mellem hjemmet og arbejdspladsen, der tælles.
Hvad sker der, hvis jeg har trukket for meget fra? Så kan fradraget blive underkendt, og er kørebogen mangelfuld, kan kørslen blive fastsat skønsmæssigt eller tilsidesat. Har du tvivl om en konkret arbejdsplads, så spørg din revisor, før du sender selvangivelsen.