
Julefrokost og julegaver 2026: Moms, fradrag og skat for virksomheder
Julefrokosten er booket, gaverne til medarbejderne er bestilt, og en kasse vin til de bedste kunder står klar. Det er en af årets hyggeligste udgifter, og en af dem, der oftest bliver bogført forkert. For reglerne er ikke intuitive: En julegave til en medarbejder kan være skattefri på 1.000 kr., men den samme gave som gavekort kan være fuldt skattepligtig. En kundegave til 99 kr. giver fuldt fradrag, mens en til 150 kr. kun giver en fjerdedel. Og momsen på julefrokosten afhænger af, om I spiser på en restaurant eller i jeres egne lokaler. Denne guide samler reglerne for 2026 ét sted: hvad medarbejderne kan få skattefrit, hvad virksomheden kan trække fra i skat og moms, og hvordan du bogfører det, så revisoren ikke skal rette det i marts. Beløbsgrænserne er hentet fra Skattestyrelsens juridiske vejledning 2026-2. Har du et konkret tvivlsspørgsmål, så spørg din revisor.
Overblik: hvad kan du trække fra?
Den vigtigste skelnen er, hvem udgiften er til. Gaver og fester for dine egne medarbejdere er personaleudgifter og kan som udgangspunkt trækkes fuldt fra i skat, men momsen er begrænset. Gaver og middage for kunder og samarbejdspartnere er som udgangspunkt repræsentation, hvor kun en fjerdedel kan trækkes fra. Undtagelsen er små reklamegaver med dit logo.
Skemaet viser de almindelige situationer. Læg mærke til, at skat og moms følger hver sin regel: En udgift kan godt give fuldt skattefradrag og nul momsfradrag på samme tid.
| Udgift | Skattefradrag | Momsfradrag | Skat for modtageren |
|---|---|---|---|
| Julegave til ansat (ting, højst 1.000 kr.) | Fuldt | Intet | Skattefri |
| Julegave som kontanter eller frit gavekort | Fuldt | Intet | Skattepligtig |
| Julefrokost for ansatte på restaurant | Fuldt | 25 % af momsen | Skattefri ved rimeligt omfang |
| Julefrokost for ansatte i egne lokaler | Fuldt | Intet på maden | Skattefri ved rimeligt omfang |
| Kundegave med logo, højst 100 kr. ekskl. moms | Fuldt (reklame) | Fuldt | – |
| Kundegave over 100 kr. eller uden logo | 25 % (repræsentation) | Intet | – |
| Julemiddag med kunder på restaurant | 25 % (repræsentation) | 25 % af momsen | – |
Julegaver til medarbejdere: 1.000 kr.-reglen
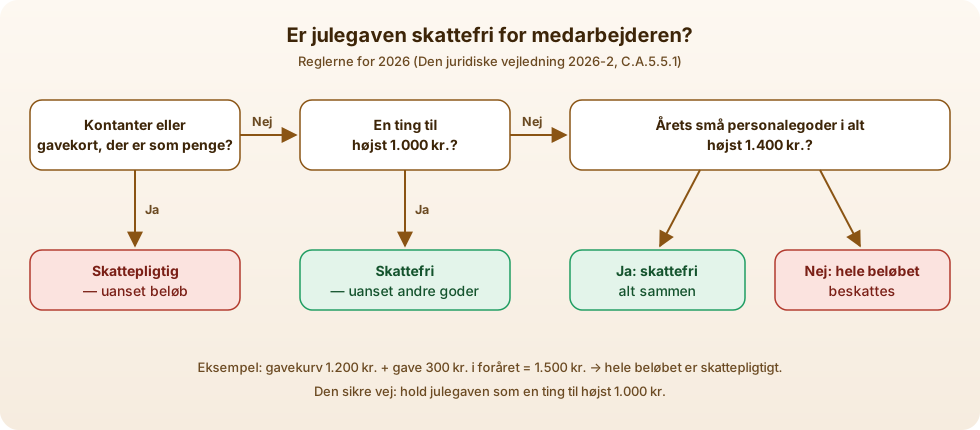
En julegave til en medarbejder er skattefri, hvis den er en ting — en naturalie, som Skattestyrelsen kalder det — og værdien højst er 1.000 kr. i 2026. Det gælder, uanset hvilke andre små goder medarbejderen har fået i løbet af året. Værdien er det, gaven ville koste i butikken, inklusive moms.
Er gaven dyrere end 1.000 kr., falder den ind under den almindelige bagatelgrænse for mindre personalegoder, som er 1.400 kr. om året i 2026. Her tæller alle årets små goder sammen: julegaven, en gave til runde år, en vingave efter et stort projekt. Holder det samlede beløb sig under 1.400 kr., er det hele stadig skattefrit. Går det over, bliver medarbejderen beskattet af hele beløbet — ikke kun af det, der ligger over grænsen.
Et eksempel: En gavekurv til 900 kr. er skattefri, uanset hvad. En gavekurv til 1.200 kr. er skattefri, hvis medarbejderen ikke har fået andre små goder i årets løb. Har medarbejderen også fået en gave til 300 kr. i foråret, er de samlede goder 1.500 kr., og så er hele beløbet skattepligtigt. Den sikre vej er derfor at holde julegaven på højst 1.000 kr.
Gavekort, kontanter og »vælg selv«-portaler
Kontanter er altid skattepligtige, uanset beløbet. Det samme gælder gavekort, der i praksis kan bruges som penge, fx et gavekort til et stort varehus eller et indkøbscenter. Skattestyrelsen behandler dem som løn.
Et gavekort kan dog godt behandles som en almindelig julegave, hvis det ikke kan veksles til kontanter, og udvalget er tilstrækkeligt begrænset. Det er den model, de populære julegaveportaler bygger på: Medarbejderen vælger én gave fra et udvalg, som arbejdsgiveren har sammensat. Et gavekort til en bestemt middag på en bestemt restaurant er også blevet godkendt. Jo bredere udvalget er, jo større er risikoen for, at gavekortet bliver anset som penge.
Det er en konkret vurdering, så vælger du en portal, så spørg leverandøren, om løsningen er bygget til de danske julegaveregler, og gem dokumentationen sammen med fakturaen.
Hvad koster julegaven virksomheden?
Gaver til personalet i anledning af jul og andre højtider er en almindelig driftsudgift. Du kan derfor trække hele beløbet fra i skat, så længe gaverne har en rimelig værdi.
Momsen kan du derimod ikke trække fra. Momsloven giver ikke fradrag for gaver — heller ikke gaver til egne ansatte, og heller ikke selvom gaven skal motivere. Køber du gaver for 10.000 kr. inklusive moms, er hele beløbet derfor en udgift, og momsen på 2.000 kr. skal ikke med i dit momsregnskab.
Er en gave skattepligtig for medarbejderen, fordi den er kontanter, et frit gavekort eller over grænserne, skal den indberettes som et skattepligtigt personalegode via eIndkomst. Det er nemmere at holde sig inden for grænserne end at rette det bagefter.
Julefrokosten: restaurant eller egne lokaler?
En julefrokost eller julefest for medarbejderne er en personaleudgift. Virksomheden kan trække udgiften fuldt fra i skat, og medarbejderne bliver ikke beskattet af at deltage, når arrangementet har et rimeligt omfang. Det gælder også, når ægtefæller eller kærester deltager.
Momsen afhænger af, hvor festen holdes. På en restaurant kan du trække 25 % af momsen på maden fra. Er regningen 10.000 kr. inklusive moms, er momsen 2.000 kr., og du kan trække 500 kr. fra. I egne eller lejede lokaler er der ikke momsfradrag for maden, heller ikke når den kommer fra en cateringvirksomhed. Udgifter til fx leje af borde og stole eller blomster følger de almindelige regler og kan give fuldt momsfradrag.
To detaljer, der ofte går galt: Momsen på musik og underholdning kan ikke trækkes fra, uanset hvor festen holdes. Betaler virksomheden bus eller taxa til og fra festen, kan momsen på transporten som udgangspunkt trækkes fra.
Julegaver til kunder: 100 kr.-grænsen
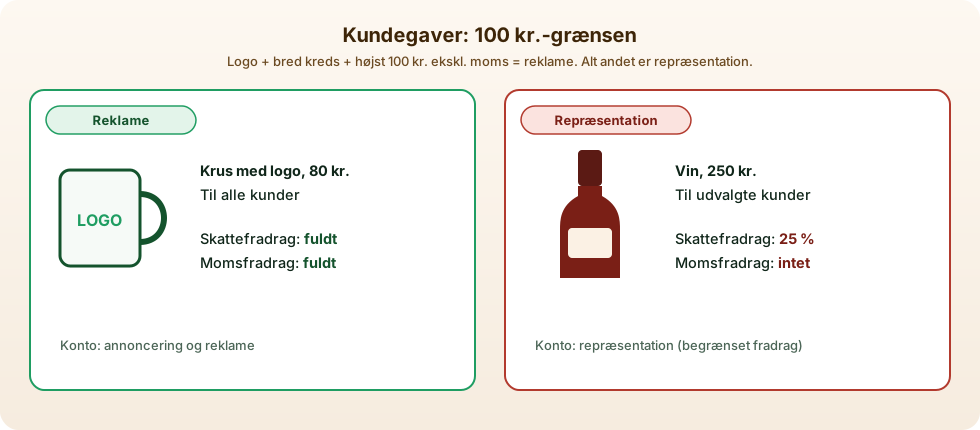
Gaver til kunder og samarbejdspartnere er som udgangspunkt repræsentation. Du kan kun trække 25 % af udgiften fra i skat, og du kan ikke trække momsen fra. En flaske vin til 250 kr. ekskl. moms til 20 udvalgte kunder koster dig derfor 6.250 kr. inklusive moms, og du kan trække 1.562,50 kr. fra i skat.
Undtagelsen er reklamegaver. En gave regnes som reklame med fuldt fradrag i skat og moms, når tre betingelser er opfyldt: Dit logo eller firmanavn står tydeligt på gaven, den gives til en bred kreds af kunder eller potentielle kunder, og den koster højst 100 kr. ekskl. moms. Et krus med logo til 80 kr. til alle kunder er reklame. Den samme gave til kun de ti største kunder er det som udgangspunkt ikke, fordi kredsen er for snæver.
100 kr.-grænsen er hård. Skattestyrelsen har afvist en gave til 167 kr. ekskl. moms som for dyr til at være reklame. Vil du give en dyrere gave, så bogfør den som repræsentation fra starten.
Julemiddag med kunder og samarbejdspartnere
Inviterer du kunder eller samarbejdspartnere med til julefrokost eller ud at spise i december, er det repræsentation. Du kan trække 25 % af udgiften fra i skat og 25 % af momsen på restaurantregningen. Det kræver, at middagen har et forretningsmæssigt formål.
Holder du en fælles julefest, hvor både medarbejdere og kunder deltager, kan det være nødvendigt at dele udgiften op, så medarbejdernes andel bogføres som personaleudgift og kundernes som repræsentation. Skriv på bilaget, hvem der deltog, og hvorfor. Det er den oplysning, Skattestyrelsen spørger efter, hvis udgiften bliver kontrolleret.
Selvstændig uden ansatte: hvad er privat?
I en enkeltmandsvirksomhed er du ikke ansat i din egen virksomhed. Reglerne om skattefri julegaver og personalefester gælder derfor ikke for dig selv. En julegave til dig selv, en julemiddag for dig og din familie eller en julefrokost, hvor du er den eneste deltager fra virksomheden, er private udgifter, og de skal ikke bogføres som virksomhedens udgifter.
Gaver og middage for kunder og samarbejdspartnere følger de samme regler som i alle andre virksomheder: reklame, hvis det er en logogave til højst 100 kr. til en bred kreds, ellers repræsentation med 25 % fradrag. Betaler du en privat udgift med virksomhedens kort, så bogfør den som en hævning på din mellemregningskonto, så den ikke ender i regnskabet.
Sådan bogfører du julens udgifter
Julens udgifter skal på forskellige konti, fordi skatten og momsen er forskellig. Med de rigtige konti er årsafslutningen enkel. Med én samlekonto skal revisoren sortere det hele bagefter.
I Crator tager du et billede af bonen i appen, og AI'en foreslår konto og momskode, som du godkender med ét klik. Restaurantregninger kan bogføres med repræsentationsmomsen, hvor kun en fjerdedel af momsen trækkes fra. Første bilag fra en ny leverandør bliver tjekket af en dansk bogholder, før det bogføres. Skriv formålet og deltagerne i bemærkningen på bilaget — det er dokumentationen for fradraget.
- Julegaver til medarbejdere: personalegoder eller personaleomkostninger, uden momsfradrag.
- Julefrokost for medarbejdere på restaurant: personaleomkostninger med 25 % af momsen.
- Julefrokost for medarbejdere i egne lokaler: personaleomkostninger, uden momsfradrag på maden.
- Logogaver til højst 100 kr. til en bred kreds af kunder: annoncering og reklame, med fuldt momsfradrag.
- Øvrige kundegaver: repræsentation med begrænset skattefradrag, uden momsfradrag.
- Julemiddag med kunder på restaurant: repræsentation med 25 % af momsen.
Seks fejl, revisoren oftest retter i januar
De fleste fejl opstår, fordi alle julens udgifter ender på samme konto med fuldt momsfradrag. Det giver for meget købsmoms i momsangivelsen for 4. kvartal, og det skal rettes, før momsen indberettes senest 1. marts 2027. Se alle frister i vores guide til momsindberetning.
- Fuldt momsfradrag på medarbejdernes julegaver — der er intet momsfradrag for gaver.
- Fuldt momsfradrag på julefrokosten i egne lokaler eller med catering.
- Gavekort til et stort varehus behandlet som en skattefri julegave.
- Kundegaver over 100 kr. bogført som reklame med fuldt fradrag.
- Julemiddag med kunder bogført som personaleudgift.
- Selvstændiges private julemiddag bogført som virksomhedens udgift.
Ofte stillede spørgsmål om julefrokost og julegaver
Hvor meget må en julegave til en medarbejder koste i 2026? En julegave i form af en ting er skattefri, hvis værdien højst er 1.000 kr. Er den dyrere, er den kun skattefri, hvis den sammen med årets andre små personalegoder holder sig under 1.400 kr.
Er et gavekort en skattefri julegave? Kun hvis det ikke kan veksles til kontanter og har et begrænset udvalg, fx en julegaveportal med et udvalg, arbejdsgiveren har valgt. Gavekort, der kan bruges som penge, er skattepligtige.
Kan jeg trække momsen fra på julegaver til medarbejderne? Nej. Der er ikke momsfradrag for gaver, heller ikke til egne ansatte. Selve udgiften kan du trække fra i skat.
Kan jeg trække momsen fra på julefrokosten? Holdes den på en restaurant, kan du trække 25 % af momsen på maden fra. Holdes den i egne eller lejede lokaler, er der ikke momsfradrag for maden, heller ikke ved catering.
Hvornår giver en kundegave fuldt fradrag? Når den har dit logo eller firmanavn, gives til en bred kreds af kunder og koster højst 100 kr. ekskl. moms. Ellers er den repræsentation med 25 % skattefradrag og intet momsfradrag.
Kan jeg som selvstændig trække min egen julefrokost fra? Nej, ikke hvis du er alene i virksomheden. Reglerne for personalefester gælder for ansatte. Inviterer du kunder eller samarbejdspartnere, er udgiften repræsentation.
Hvad skal der stå på bilaget? Hvem der deltog, og hvad formålet var. Ved kundegaver også hvem der fik gaven. Det er dokumentationen, hvis Skattestyrelsen spørger.