
Momsindberetning 2026: Alle frister, 1.400 kr.-afgiften og de fejl, SKAT leder efter
Glemmer du én momsfrist, koster det 1.400 kr. i afgift — pr. periode, før renter, og før Skattestyrelsen selv sætter et skønnet beløb, du hæfter for. Glemmer du fire i træk, kan din momsregistrering blive inddraget. Alligevel skriver de fleste guider på nettet stadig 800 kr., og de færreste selvstændige kan sige, hvornår næste frist falder. Her er den komplette guide til momsindberetning i 2026: alle frister for halvår, kvartal og måned, hvad der afgør din periode, hvad rubrikkerne betyder, de seks fradragsfejl, der udløser spørgsmål fra SKAT — og hvordan momsangivelsen bliver et biprodukt af bogføringen i stedet for en weekend i regneark.

Det koster 1.400 kr. at glemme momsen — pr. periode
Indberetter du ikke til tiden, laver Skattestyrelsen en foreløbig fastsættelse: et skøn baseret på dine tidligere angivelser. Oven i det opkræves en afgift på 1.400 kr. for hver periode, du ikke indberetter rettidigt, og der løber renter på beløbet fra betalingsfristen. Afgiften blev hævet fra 800 kr. i 2025 — men mange ordbøger og blogs hos regnskabsprogrammerne er aldrig blevet opdateret.
Den foreløbige fastsættelse forsvinder ikke af sig selv. Du skal stadig lave den rigtige angivelse bagefter, og indtil da hæfter du for skønnet. Får du en foreløbig fastsættelse fire afregningsperioder i træk, kan Skattestyrelsen inddrage din momsregistrering — og så må du ikke længere drive momspligtig virksomhed.
Og nej: Ingen omsætning er ikke en undskyldning. Har du haft 0 kr. i køb og salg i perioden, skal du stadig indberette 0 kr. En nulindberetning tager et minut. En glemt nulindberetning koster 1.400 kr.
Momsfrister 2026 — den komplette kalender
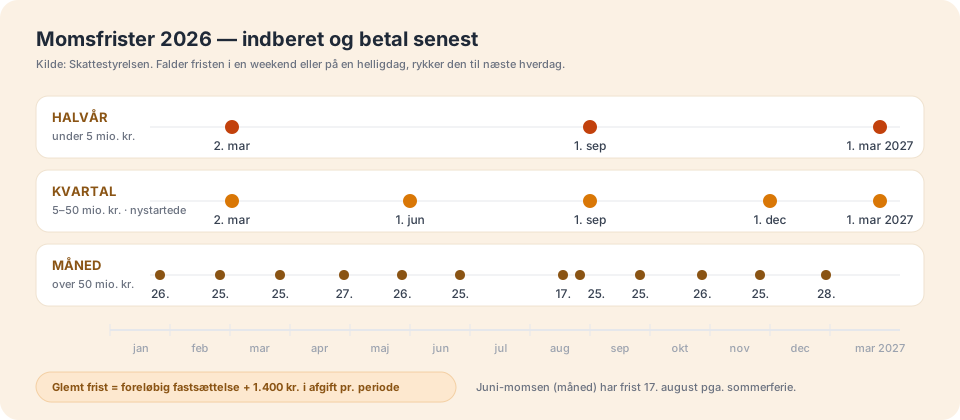
Fristen gælder både indberetning og betaling. Falder den på en weekend eller helligdag, rykker den til næste hverdag — det er derfor, flere af datoerne herunder ikke er den 1. eller den 25. Illustrationen viser de tre afregningsformer side om side; her er alle datoer fra Skattestyrelsen:
- Halvårlig moms: 2. halvår 2025 → 2. marts 2026 · 1. halvår 2026 → 1. september 2026 · 2. halvår 2026 → 1. marts 2027
- Kvartalsmoms: 4. kvartal 2025 → 2. marts 2026 · 1. kvartal 2026 → 1. juni 2026 · 2. kvartal 2026 → 1. september 2026 · 3. kvartal 2026 → 1. december 2026 · 4. kvartal 2026 → 1. marts 2027
- Månedsmoms: den 25. i måneden efter — i 2026 dog 26. januar, 27. april, 26. maj, 17. august (juni-momsen), 26. oktober og 28. december på grund af weekender og sommerferie
- EU-salg uden moms: den 25. i måneden efter perioden — og her skal du kun indberette for perioder med salg
Halvår, kvartal eller måned? Sådan afgøres din momsperiode
Din afregningsperiode bestemmes af Skattestyrelsen ud fra din momspligtige omsætning — ikke af dig. Under 5 mio. kr. om året afregner du halvårligt, forudsat at du har indberettet og betalt til tiden. Mellem 5 og 50 mio. kr. afregner du kvartalsvis. Over 50 mio. kr. afregner du hver måned.
Er din virksomhed nystartet, gælder en særregel: Du afregner kvartalsvis i mindst halvandet år, uanset omsætning. Først derefter kigger Skattestyrelsen på dine tal og flytter dig eventuelt til halvårsmoms. Du kan selv søge om kortere perioder — det giver hurtigere udbetaling af negativ moms, men også flere frister at ramme.
Registreringsgrænsen er 50.000 kr. Forventer du at omsætte for mere end det inden for et år, skal du momsregistreres fra start — ikke når du rammer beløbet. Visse ydelser er fritaget, fx undervisning, sundhed og finansiel virksomhed, men for konsulenter, håndværkere, bureauer og webshops er moms en fast del af hverdagen.
Rubrikkerne i momsangivelsen — det SKAT faktisk spørger om
Momsangivelsen i TastSelv Erhverv er kort, men hver rubrik kræver, at bogføringen er lavet rigtigt bagved. Salgsmoms er de 25 %, du har lagt på dine fakturaer. Købsmoms er den moms, du har betalt på fradragsberettigede køb. Forskellen er dit momstilsvar: positivt skal du betale, negativt får du udbetalt.
Derudover spørger SKAT til handel over grænsen: Rubrik A er værdien af varer og ydelser, du har købt i andre EU-lande (hvor du selv beregner erhvervelsesmoms), Rubrik B er dit salg af varer og ydelser til EU-virksomheder uden moms, og Rubrik C er salg til lande uden for EU og andet momsfrit salg. Glemmer du rubrikkerne, stemmer dine tal ikke med det, dine EU-leverandører har indberettet om dig — og det er præcis den slags afvigelser, Skattestyrelsens systemer fanger automatisk.
Pointen er, at momsangivelsen ikke er et selvstændigt stykke arbejde. Den er summen af momskoderne på hvert eneste bilag. Er bilagene bogført med den rigtige momskode i den rigtige periode, er angivelsen færdig. Er de ikke, er den forkert — uanset hvor omhyggeligt du taster.
De seks fradragsfejl, der udløser spørgsmål fra SKAT
Skattestyrelsens hyppigste fund hos små virksomheder er ikke snyd — det er private udgifter og forkerte fradragsprocenter. Her er de seks, der går igen, og som dit bogføringssystem bør fange, før du indberetter:
Konteringsvejledningerne om repræsentation og EU-køb og omvendt betalingspligt viser, hvilken konto og momskode de to typiske fejlkilder skal bogføres på.
- Fuldt momsfradrag på bespisning af kunder og medarbejdere — reglen er 25 % af momsen på restaurantbesøg, og 0 % på julefrokosten
- Momsfradrag på gaver og blomster — der er intet, uanset modtager og anledning
- Købsmoms på en personbil på hvide plader — ingen fradrag for hverken køb, leasing eller drift (varebiler på gule plader er en anden sag)
- 100 % fradrag på telefon og internet, der også bruges privat — der skal skønnes en erhvervsandel, og skønnet skal kunne forklares
- Fradrag uden en faktura, der opfylder momsbekendtgørelsens krav — en kontoudskrift eller en kvittering uden CVR og momsbeløb er ikke nok
- Bilag bogført i den forkerte periode — fradraget hører til fakturadatoen, ikke til den dag du fandt kvitteringen i bilen
Sådan bliver momsangivelsen færdig i Crator — uden regneark
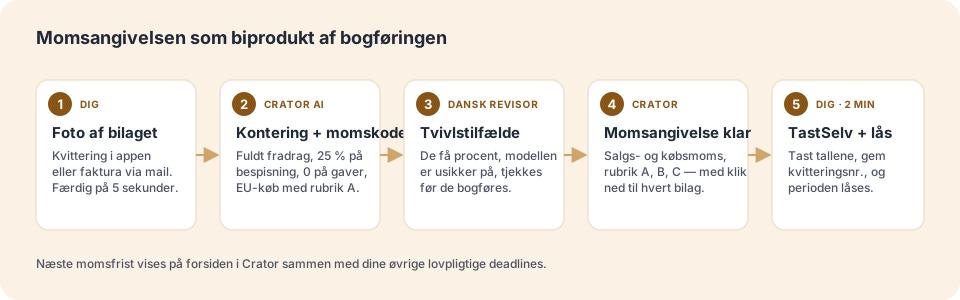
I Crator er momsangivelsen et biprodukt af bogføringen. Du tager et billede af kvitteringen eller videresender fakturaen, AI'en læser beløb, moms og leverandør og konterer bilaget med den rigtige momskode — fuldt fradrag, 25 % på bespisning, intet på gaver og personbiler, erhvervelsesmoms på EU-køb. De få procent, modellen er i tvivl om, bliver kigget igennem af en dansk revisor, før de bogføres.
Når perioden er slut, åbner du momsangivelsen og ser salgsmoms, købsmoms, Rubrik A, B og C og dit momstilsvar — beregnet direkte fra posteringerne, afstemt mod banken, med et klik ned til hvert bilag bag tallet. Du taster tallene i TastSelv Erhverv, registrerer kvitteringsnummeret i Crator, og perioden låses, så ingen kan ændre i bogførte bilag bagefter. Direkte indberetning via Skattestyrelsens API er under test.
Og fristen? Den står på forsiden. Crator kender din afregningsperiode og viser dagene til næste momsfrist sammen med dine andre lovpligtige deadlines, så du aldrig igen lærer datoen at kende via et brev om foreløbig fastsættelse.
Dinero, Billy eller Crator? Det svære er ikke knappen — det er bilagene
Alle regnskabsprogrammer kan vise en momsrapport. Dinero og Billy har haft det i årevis, og begge lader dig sende tallene videre til SKAT. Men momsrapporten er aldrig bedre end konteringen bag den — og i Dinero og Billy er det stadig dig, der vælger momskode på hvert bilag, husker 25 %-reglen på frokosten og opdager, at kvitteringen fra Bauhaus mangler et momsbeløb. Deres egne ordbøger om momsindberetning nævner i øvrigt stadig en afgift på 800 kr.
Crator vender det om. Konteringen og momskoden foreslås af AI, der er trænet på danske bilag og dansk momspraksis, du godkender med ét klik, og en dansk revisor gennemgår nye leverandører. Det er den del af momsarbejdet, der koster tid og giver fejl — ikke tastningen i TastSelv. Resultatet er en momsangivelse, du kan stole på, til en fast månedspris uden tillæg for antal bilag.
Kommer du fra Billy, henter vi kontoplan, kontakter, bilag og posteringer automatisk. Fra Dinero og e-conomic starter du med en åbningsbalance, og vi hjælper dig i gang. Se guiderne til at skifte fra Dinero, Billy og e-conomic.
Ofte stillede spørgsmål om momsindberetning
Hvornår er næste momsfrist? Halvårsmoms: 1. september 2026 og 1. marts 2027. Kvartalsmoms: 1. december 2026 og 1. marts 2027. Månedsmoms: den 25. i måneden efter (rykket ved weekend). Crator viser din konkrete frist på forsiden.
Skal jeg indberette moms, hvis jeg ikke har haft omsætning? Ja. Du skal indberette 0 kr. Udebliver indberetningen, koster det 1.400 kr. i afgift — også for en nulperiode.
Hvad sker der, hvis jeg indberetter for sent? Skattestyrelsen laver en foreløbig fastsættelse, opkræver 1.400 kr. i afgift og beregner renter. Indberet hurtigst muligt; afgiften kan i særlige tilfælde eftergives, men regn ikke med det.
Hvordan retter jeg en fejl i en indberettet periode? Du laver en efterangivelse i TastSelv Erhverv for den pågældende periode. I Crator ser du præcis, hvilke bilag der er ændret siden sidste angivelse, så efterangivelsen bliver rigtig første gang.
Kan jeg selv vælge momsperiode? Du kan søge om kortere perioder (kvartal eller måned), men ikke længere end dem, din omsætning berettiger til. Nystartede er låst til kvartal i mindst 18 måneder.
Kom foran næste frist i dag
Næste momsfrist kommer, uanset om bilagene ligger i en skuffe eller i et system. Forskellen er, om du bruger den sidste uge inden fristen på at finde kvitteringer — eller på at trykke på én knap i TastSelv.
Opret din konto, tag et billede af det første bilag, og se momsangivelsen bygge sig selv. Ingen binding, ingen pris pr. bilag. Og har du en periode, der allerede er bagud, så skriv til hej@crator.app — vi har hjulpet mange med at komme ajour inden fristen.