
Beregn din timepris som selvstændig — og se om den holder i praksis
De fleste nye selvstændige finder deres timepris ved at tage den løn, de havde som ansat, dele med 160 timer om måneden og lægge lidt til. Det giver en timepris, der ser fornuftig ud på papiret og ikke holder i virkeligheden. For du kan ikke fakturere 160 timer om måneden. Du skal holde ferie uden feriepenge, være syg uden løn, svare på mails, sende tilbud og lave regnskab — og ingen af de timer betaler en kunde for. Denne guide viser, hvordan du regner en timepris, der faktisk dækker din løn, din pension og virksomhedens udgifter. Vi bruger kalenderen for 2027 og et konkret regneeksempel, du kan kopiere med dine egne tal. Bagefter får du to nøgletal, du kan tjekke hver måned, så du opdager det tidligt, hvis timeprisen ikke holder. Metoden virker med papir og blyant, i et regneark og i ethvert system, der registrerer timer.

Formlen: hvad du skal tjene, delt med de timer, du kan fakturere
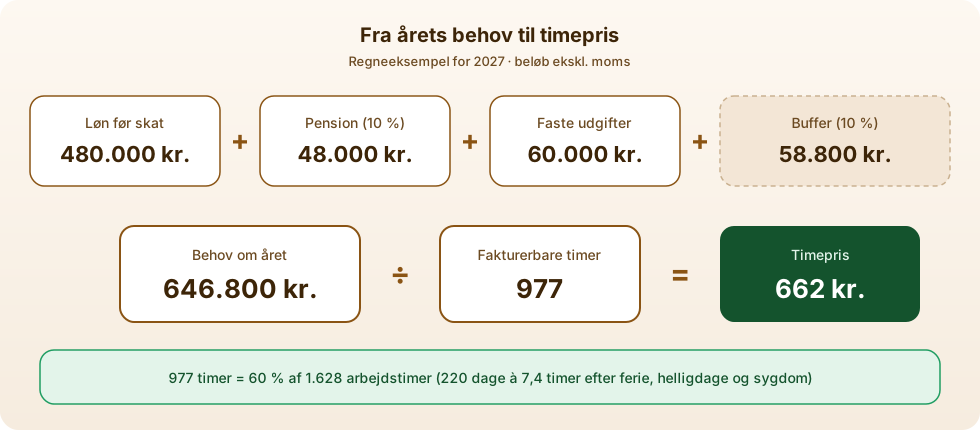
En holdbar timepris kommer ud af ét regnestykke: Læg det sammen, du selv skal have ud af virksomheden, og det, virksomheden koster at drive. Læg en buffer oven i. Del så med det antal timer, du realistisk kan sende en regning for på et år.
Det lyder enkelt, og det er det også. Fejlen sidder næsten altid i nævneren. Mange regner med alle årets arbejdstimer, men det er kun de fakturerbare timer, der betaler. Bruger du hver fjerde time på salg og administration, skal de tre andre timer betale for den fjerde.
I resten af guiden regner vi på en konsulent, der vil have 40.000 kr. om måneden før skat. Tallene er et eksempel, ikke en anbefaling. Byt dem ud med dine egne.
Trin 1: Hvad skal du selv have ud af virksomheden?
Start med din løn. I en enkeltmandsvirksomhed er din løn virksomhedens overskud, og det er overskuddet, du betaler skat af. Derfor skal du regne med det beløb, du vil have før skat. Vil du have 40.000 kr. om måneden, er det 480.000 kr. om året.
Husk, at der også skal betales AM-bidrag. Som selvstændig betaler du 8 % i arbejdsmarkedsbidrag af virksomhedens nettoresultat, ifølge Skattestyrelsens juridiske vejledning. Et overskud på 480.000 kr. giver altså 38.400 kr. i AM-bidrag, før den almindelige skat beregnes. Det er en grund til at regne med lønnen før skat og ikke med det, du gerne vil have udbetalt. Skatten betaler du løbende som B-skat — læs om det i guiden til forskudsopgørelsen for selvstændige.
Dernæst pensionen. Som ansat betalte din arbejdsgiver måske en del af pensionen oven i lønnen. Som selvstændig gør ingen det for dig. I eksemplet sætter vi 10 % af lønnen af, altså 48.000 kr. om året. Hvor meget og hvordan du skal spare op, afhænger af din situation, så spørg din revisor eller pensionsrådgiver.
Trin 2: Hvad koster virksomheden at drive?
Næste post er de udgifter, virksomheden har, uanset om du har travlt eller ej. Gå sidste års kontoudtog igennem, eller lav en liste over alt, der trækkes hver måned og hvert år. Regn beløbene uden moms, hvis din virksomhed er momsregistreret, for købsmomsen får du igen.
I eksemplet lander de faste udgifter på 5.000 kr. om måneden, altså 60.000 kr. om året. For en konsulent uden lokaler er det ikke urealistisk. Har du værksted, bil eller ansatte, er tallet langt højere, og så betyder det endnu mere for timeprisen.
- Computer, telefon og andet udstyr, fordelt over de år, du bruger det
- Software og abonnementer: regnskabsprogram, mail, design- eller udviklingsværktøjer
- Forsikringer, fx erhvervsansvar, og en eventuel sygedagpengeforsikring
- Revisor, bank, gebyrer og fagforening eller a-kasse
- Kontorplads, kurser, faglitteratur og markedsføring
- Kørsel og transport, hvis kunderne ikke betaler den særskilt
Trin 3: Hvor mange timer kan du faktisk fakturere?
Her går de fleste beregninger galt. Begynd med kalenderen. 2027 har 261 hverdage. Nytårsdag, skærtorsdag, langfredag, 2. påskedag, Kristi himmelfartsdag og 2. pinsedag falder på hverdage, mens juledag og 2. juledag falder i en weekend. Store bededag er siden 2024 en almindelig arbejdsdag. Det giver 255 mulige arbejdsdage.
Ferieloven giver lønmodtagere ret til fem ugers betalt ferie, 2,08 dage for hver måned. Loven gælder ikke dig som selvstændig, men vil du holde lige så meget fri som en ansat, skal du trække 25 dage fra. Så er der 230 dage tilbage. Træk yderligere ti dage fra til sygdom, kurser og barns sygedag, og du har 220 arbejdsdage. Med 7,4 timer om dagen er det 1.628 arbejdstimer om året.
Men du fakturerer ikke alle 1.628 timer. Tilbud, møder med nye kunder, mails, bogføring, opkvalificering og ventetid mellem to opgaver er arbejde, som ingen kunde betaler for. Hvor stor den fakturerbare andel er, afhænger af branchen og af, hvor meget tid salg og administration tager. I eksemplet regner vi med 60 %, altså 977 fakturerbare timer om året. Fordelt på 44 arbejdsuger er det cirka 22 timer om ugen — ikke 37.
Trin 4: Regn timeprisen ud, og læg en buffer på
Nu kan du regne. Løn 480.000 kr., pension 48.000 kr. og faste udgifter 60.000 kr. giver i alt 588.000 kr. Delt med 977 timer er det 602 kr. i timen. Det er dit nulpunkt: Under den pris arbejder du for mindre end den løn, du har sat dig.
Læg derfor en buffer på. Kunder, der betaler for sent eller slet ikke, en stille sommer og en opgave, der tager længere tid end aftalt, rammer alle selvstændige. Bliver du syg, har du som selvstændig som udgangspunkt først ret til sygedagpenge fra kommunen efter to ugers sygdom, medmindre du har tegnet en sygedagpengeforsikring. I eksemplet lægger vi 10 % til, så behovet bliver 646.800 kr. Delt med 977 timer giver det 662 kr. i timen.
Rund op til en pris, der er nem at kommunikere, fx 675 kr. ekskl. moms. Sammenlign derefter med, hvad kunderne i din branche betaler, for markedet sætter loftet. Ligger din beregnede pris langt over, er løsningen sjældent at sænke prisen. Den er at få flere fakturerbare timer eller færre udgifter.
Den fakturerbare andel flytter timeprisen mest
Tabellen viser det samme behov på 646.800 kr. om året ved forskellige fakturerbare andele af de 1.628 arbejdstimer. Forskellen mellem 50 % og 70 % fakturerbart er næsten 230 kr. i timen. Ingen anden post i regnestykket betyder så meget.
Derfor er det vigtigste tal at kende ikke din timepris, men din fakturerbare andel. Gætter du på 70 % og lander på 50 %, mangler der omkring 185.000 kr. ved årets udgang, selvom du har haft travlt hele året.
| Fakturerbar andel | Fakturerbare timer om året | Nødvendig timepris | Timer om ugen (44 uger) |
|---|---|---|---|
| 50 % | 814 | 795 kr. | 19 |
| 60 % | 977 | 662 kr. | 22 |
| 70 % | 1.140 | 567 kr. | 26 |
| 80 % | 1.302 | 497 kr. | 30 |
Med eller uden moms?
Den timepris, du har regnet, er uden moms. Er du momsregistreret, lægger du 25 % moms oven i, når du fakturerer. Den moms er ikke din, den skal videre til Skattestyrelsen. Læs mere om moms i regnskabsordbogen.
Sælger du til virksomheder, er det normalt at oplyse timeprisen uden moms. Sælger du til private, skal prisen oplyses med moms. Markedsføringsloven regner prisen inklusive moms og afgifter som en væsentlig oplysning, når du opfordrer forbrugere til at købe. En timepris på 675 kr. ekskl. moms er altså 843,75 kr. for en privat kunde, og det er det tal, der skal stå på hjemmesiden og i tilbuddet.
Se om timeprisen holder: to tal, du tjekker hver måned
En timepris er en antagelse. Om den holder, kan du først se, når du har registreret dine timer et stykke tid. Det kræver, at du registrerer alle timer — også dem, ingen betaler for. Tæl så to tal ved hver måneds udgang.
Det første er den fakturerbare andel: fakturerede timer delt med alle registrerede timer. Har du arbejdet 140 timer og faktureret 78, er andelen 56 %. Det er under de 60 %, regnestykket bygger på.
Det andet er din omsætning pr. arbejdstime: det fakturerede beløb delt med alle registrerede timer. 78 timer til 675 kr. er 52.650 kr. Delt med 140 timer er det 376 kr. pr. arbejdstime. I eksemplet skal hver arbejdstime i gennemsnit indbringe 397 kr. (646.800 kr. delt med 1.628 timer). Den måned holdt timeprisen altså ikke. Én måned er ikke et problem, men ligger tallet under tre måneder i træk, skal du enten hæve prisen, fakturere mere eller skære i udgifterne.
- Fakturerbar andel = fakturerede timer ÷ alle registrerede timer
- Omsætning pr. arbejdstime = faktureret beløb ekskl. moms ÷ alle registrerede timer
- Målet i eksemplet: mindst 60 % og mindst 397 kr. pr. arbejdstime
Fastpris: regn den om til timer bagefter
Arbejder du til fast pris, gælder det samme regnestykke. Du tjener bare din timepris på en anden måde. Sælger du en hjemmeside til 20.000 kr. ekskl. moms og regner med 30 timer, er prisen 667 kr. i timen. Bruger du 42 timer, er den 476 kr.
Registrér derfor også tiden på fastprisopgaver, selvom kunden aldrig ser timerne. Efter fem-seks opgaver ved du, hvor meget du typisk skyder forbi, og du kan prissætte den næste opgave efter det. Det samme princip bruger håndværkere, når de regner dækningsbidrag på en sag: Hvad blev der tilbage, når tid og materialer var betalt?
Sådan gør du i Crator
I Crators tidsregistrering registrerer du timer på et projekt, enten med en timer i mobilappen eller manuelt på nettet. Projektet hører til en kunde, og du kan give det sin egen timepris. Har det ingen, bruger Crator virksomhedens standardpris. Hæver du prisen, ændrer du den ét sted.
Timer markeres som fakturerbare eller ikke-fakturerbare, og interne projekter uden kunde — administration, salg, kurser — faktureres aldrig. Så ligger alle timer samme sted, og du ser dagens og ugens timer samlet. Godkendte timer bliver til en fakturakladde pr. kunde, så du kan følge en time hele vejen fra registrering til faktura. Læs mere i guiden fra timer til faktura.
Tidsregistrering er inkluderet op til fem medarbejdere, der registrerer tid i en måned. Selve regnskabet er gratis i Solo op til 10 transaktioner om måneden, og Vækst koster 149 kr. om måneden inkl. moms uden binding. Se priserne.
Ofte stillede spørgsmål om at beregne timepris
Hvordan beregner jeg min timepris som selvstændig? Læg din ønskede løn før skat, din pension og virksomhedens faste udgifter sammen, læg en buffer på, og del med det antal timer, du realistisk kan fakturere på et år. I eksemplet giver det 646.800 kr. delt med 977 timer, altså 662 kr. ekskl. moms.
Hvor mange timer kan en selvstændig fakturere om året? Med fem ugers ferie, helligdage og ti dage til sygdom og kurser er der cirka 1.628 arbejdstimer i 2027. Er 60 % fakturerbart, er det knap 1.000 timer. Din egen andel finder du kun ved at registrere alle dine timer.
Skal timeprisen være med eller uden moms? Du regner den uden moms. Til virksomheder oplyser du normalt prisen uden moms, men til private skal prisen oplyses inklusive 25 % moms.
Hvorfor kan jeg ikke bare dele min gamle løn med 160 timer? Fordi du som selvstændig ikke får løn under ferie og sygdom, selv betaler pension og udgifter og bruger en stor del af tiden på arbejde, ingen betaler for. Den metode giver typisk en timepris, der er for lav.
Hvor ofte skal jeg tjekke, om timeprisen holder? Hver måned. Se på den fakturerbare andel og omsætningen pr. arbejdstime. Ligger de under målet tre måneder i træk, skal prisen, timerne eller udgifterne justeres.
Skal jeg regne AM-bidrag med i timeprisen? Ja, indirekte. Du betaler 8 % i AM-bidrag af overskuddet, så regn med den løn, du vil have før skat og AM-bidrag. Hvor meget du ender med efter skat, afhænger af din samlede økonomi, så spørg din revisor.