
Gavekort og julesalg: Moms, bogføring og hvornår omsætningen tæller
December er gavekortenes måned. Frisøren, restauranten, cykelhandleren og webshoppen sælger dem over disken og på nettet, og firmaer køber dem i stakkevis til medarbejdere og kunder. For sælgeren rejser hvert gavekort to spørgsmål: Skal momsen betales, når kortet bliver solgt, eller først når kunden bruger det? Og er pengene omsætning, når de står på kontoen? Svaret afhænger af, hvad gavekortet kan bruges til. Momsloven skelner mellem gavekort til ét formål og gavekort til flere formål, og forskellen kan flytte momsen fra 4. kvartal 2026 til et helt andet år. Denne guide gennemgår reglerne, som de står i Skattestyrelsens juridiske vejledning 2026-2, med regneeksempler og konteringer, du kan bruge i dit eget regnskab. Er dit gavekort et grænsetilfælde, så spørg din revisor.

Gavekortet er en voucher — og der er to slags
Momsloven kalder et gavekort for en voucher. Definitionen står i momslovens § 73 b: Et instrument, som skal accepteres som hel eller delvis betaling for varer eller ydelser, hvor varerne eller ydelserne eller de mulige leverandører er angivet. Det er lige meget, om gavekortet er et stykke pap, en kode i en mail eller et plastikkort. Reglerne gælder for vouchere, der er udstedt fra og med 1. juli 2019.
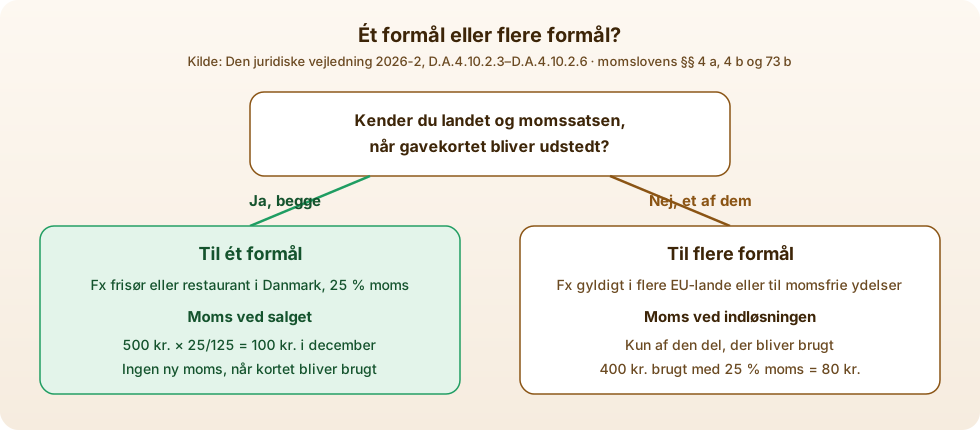
Den afgørende skelnen er mellem en voucher til ét formål og en voucher til flere formål. Et gavekort er til ét formål, når to ting er kendt i det øjeblik, det bliver udstedt: leveringsstedet, altså hvilket land momsen skal betales i, og momssatsen. Alle andre gavekort er til flere formål.
Det betyder, at langt de fleste danske gavekort er til ét formål. Et gavekort til en frisør i Aarhus kan kun bruges i Danmark, og alt i salonen koster 25 % moms. Det samme gælder et gavekort til en brunch, der kan indløses på flere forskellige caféer i Danmark: Momsen er altid dansk og altid 25 %. Det er ikke et krav, at du ved præcis, hvilken vare kunden ender med at købe, eller at det er dig selv, der leverer den.
Gavekort til ét formål: momsen betales ved salget
Sælger du et gavekort til ét formål, behandler momsloven salget af gavekortet som selve leveringen af varen eller ydelsen (momslovens § 4 a). Momsen skal derfor afregnes i den momsperiode, hvor du sælger gavekortet, og momsgrundlaget er det beløb, du modtager.
Et eksempel: En restaurant sælger et gavekort på 500 kr. den 10. december 2026. Momsen er 500 kr. × 25/125 = 100 kr., og den skal med i momsangivelsen for den periode, december ligger i. Når kunden spiser for gavekortet i februar 2027, sker der ikke noget momsmæssigt. Indløsningen er ikke en selvstændig transaktion, så restauranten skal ikke betale moms en gang til.
Bliver gavekortet videresolgt i eget navn, fx af en forhandler, der køber gavekort og sælger dem videre, er hvert salg et momspligtigt salg. Et gavekort til ét formål, der kan bruges over flere omgange, fx til flere overnatninger, beskattes af hele værdien ved salget.
Gavekort til flere formål: momsen venter til indløsningen
Ved et gavekort til flere formål ved du ikke, hvilken moms der skal betales, når kortet bliver solgt. Derfor skal momsen først betales, når kunden bruger kortet og får varen eller ydelsen (momslovens § 4 b). Salget af selve gavekortet er ikke momspligtigt.
Den juridiske vejledning nævner disse typiske eksempler på gavekort til flere formål: et gavekort, der kan bruges i flere EU-lande, et gavekort, der kan bruges til både momsfrie og momspligtige ydelser, og et gavekort, der kan bruges til både varer med 25 % moms og varer med 0 % moms, fx aviser.
Momsgrundlaget ved indløsningen er som udgangspunkt det beløb, kunden har betalt for gavekortet (momslovens § 27 a). Kender den, der indløser, ikke prisen, er grundlaget det beløb, der står på kortet. I begge tilfælde ligger momsen inde i beløbet og skal regnes ud: Bliver et gavekort til flere formål brugt til en ydelse til 400 kr. med 25 % moms, er momsen 80 kr.
Overblik: de to typer side om side
Skemaet samler forskellene. For de fleste små virksomheder, der kun sælger i Danmark og kun har varer med 25 % moms, er det venstre kolonne, der gælder.
| Gavekort til ét formål | Gavekort til flere formål | |
|---|---|---|
| Hvornår er det den type? | Land og momssats er kendt ved udstedelsen | Land eller momssats er ikke kendt |
| Typisk eksempel | Frisør, restaurant eller butik i Danmark med 25 % moms | Gyldigt i flere EU-lande, eller til både momsfrie og momspligtige ydelser |
| Hvornår betales momsen? | Når gavekortet bliver solgt | Når gavekortet bliver brugt |
| Momsgrundlag | Det modtagne beløb | Det betalte beløb, ellers kortets pålydende værdi |
| Moms ved indløsning | Ingen — den er betalt | Ja, af den del, der bliver brugt |
| Videresalg i eget navn | Hvert salg er momspligtigt | Ikke momspligtigt før indløsningen |
Hvad er ikke et gavekort i momsmæssig forstand?
Ikke alt, der ligner et gavekort, er en voucher. Den juridiske vejledning nævner en række instrumenter, der falder uden for reglerne og i stedet følger de almindelige momsregler. Betaler en kunde forud for en bestemt vare, er det heller ikke et gavekort, men en forudbetaling, som momslovens § 23, stk. 3 handler om.
- Rabatkuponer, fordi de giver ret til en rabat og ikke til en vare eller ydelse.
- Rejsehjemler, entrébilletter til biografer og museer og frimærker.
- Almindelige betalingsinstrumenter, hvor det ikke er fastlagt, hvad de kan bruges til.
- Gratis tilgift ved et køb.
- Kundekort, hvor kunden selv kan sætte flere penge ind.
- Flaskebonner.
Sådan bogfører du salget af et gavekort
Når kunden har betalt for et gavekort, har kunden et krav på dig. Du skylder en vare eller en ydelse. Derfor bogfører mange beløbet på en gældskonto, fx »Skyldige gavekort«, under kortfristet gæld, og flytter det til omsætningen, når kortet bliver brugt. Momsen følger momsreglerne, ikke gældskontoen.
Gavekort til ét formål på 500 kr., solgt i december: Bank 500 kr. i debet. Salgsmoms 100 kr. i kredit med momskoden for salg med 25 % moms (U25, katalogkode S01). Skyldige gavekort 400 kr. i kredit. Når kortet bliver brugt i februar: Skyldige gavekort 400 kr. i debet og omsætning 400 kr. i kredit, uden moms.
Gavekort til flere formål på 500 kr.: Ved salget bank 500 kr. i debet og skyldige gavekort 500 kr. i kredit, uden moms. Bliver kortet brugt til en ydelse med 25 % moms: Skyldige gavekort 500 kr. i debet, omsætning 400 kr. og salgsmoms 100 kr. i kredit.
Hold styr på, hvilke gavekort der er udstedt, og hvor meget der står på hvert enkelt. Et nummer på kortet og en simpel liste med nummer, dato, beløb og restbeløb er nok til, at saldoen på gældskontoen kan afstemmes ved årsskiftet. Hvornår et gavekort skal regnes som omsætning i årsregnskabet, er et spørgsmål om periodisering, som du bør afklare med din revisor.
Delvis brug, restbeløb og kontanter
Mange gavekort bliver brugt over flere gange. For et gavekort til ét formål ændrer det ikke noget: Momsen af hele beløbet er betalt ved salget, og du nedskriver bare restbeløbet på din liste og din gældskonto.
For et gavekort til flere formål skal du kun betale moms af den del, der bliver brugt. Det forudsætter, at kortets værdi bliver nedskrevet tilsvarende. Bruger kunden 400 kr. af et gavekort på 1.000 kr. til en ydelse med 25 % moms, er momsen 80 kr., og der står 600 kr. tilbage på kortet.
Et gavekort kan godt være en voucher, selvom kunden kan få det vekslet til kontanter. Skatterådet har i SKM2019.614.SR sagt, at et gavekort, der kan veksles til kontanter, ikke automatisk er til flere formål. Betaler du et gavekort til ét formål ud kontant, kan det efter den juridiske vejledning være en annullering, hvor momsen kan reguleres efter momslovens § 27, stk. 4. Skatterådet har også i SKM2019.474.SR godtaget, at elektroniske gavekort kan være til ét formål, og at et gavekort stadig er en voucher, selvom kunden skal betale et restbeløb ved indløsningen.
Gavekort, der aldrig bliver brugt
En del gavekort bliver aldrig indløst. For et gavekort til ét formål er momsen allerede betalt ved salget, og fordi indløsningen ikke er en selvstændig transaktion, sker der ikke noget momsmæssigt, når kortet udløber. Beløbet står tilbage på gældskontoen, indtil det bliver ført til indtægt.
For et gavekort til flere formål er momsen ikke betalt, når kortet udløber. Hvordan et udløbet gavekort til flere formål skal behandles, er ikke beskrevet i de afsnit af den juridiske vejledning, der handler om de nye voucherregler. Har du mange gavekort til flere formål, så spørg din revisor, før du lukker regnskabsåret.
Skriv altid gyldighedsperioden tydeligt på gavekortet. Det gør det let for både dig og kunden at se, hvornår kortet udløber, og det gør afstemningen af gældskontoen enklere.
Julesalget og momsfristerne
Gavekort til ét formål, der bliver solgt i december 2026, skal med i momsangivelsen for den periode, december ligger i, også selvom de først bliver brugt i 2027. Afregner du moms kvartalsvis, er fristen for 4. kvartal 2026 den 1. marts 2027. Halvårsmoms for 2. halvår 2026 har samme frist. Afregner du månedsvis, er fristen for november 2026 den 28. december 2026 og for december 2026 den 25. januar 2027.
Den typiske fejl er at bogføre gavekortet uden moms, fordi kunden endnu ikke har fået noget, og så lægge momsen på, når kortet bliver brugt. For et gavekort til ét formål giver det for lidt salgsmoms i december og for meget senere. Se alle frister og de fejl, Skattestyrelsen typisk finder, i vores guide til momsindberetning.
Køber dit firma gavekort som julegave til medarbejderne, er det en helt anden sag. Her handler det om, hvorvidt gaven er skattefri for medarbejderen. Det gennemgår vi i guiden til julefrokost og julegaver.
Gavekort i Crator
Sælger du gavekort til firmaer, fx en restaurant, der sælger 30 gavekort til en virksomheds julegaver, kan du oprette fakturaen i Crator med momsen på salget. Fakturaer og tilbud er inkluderet, og på Solo-planen til 0 kr. kan du bogføre op til 10 transaktioner om måneden gratis.
Betaler kunderne i butikken, tager du et billede af kasseopgørelsen i appen. AI'en foreslår konto og momskode, og du godkender med ét klik. Brug en særskilt konto til skyldige gavekort, så saldoen kan afstemmes mod din liste over udstedte kort ved årsskiftet. Din revisor kan få sin egen adgang og se det hele.
Ofte stillede spørgsmål om gavekort og moms
Skal der moms på et gavekort? Ja, men tidspunktet afhænger af typen. Et gavekort til ét formål, fx til en dansk butik med 25 % moms, er momspligtigt, når det bliver solgt. Et gavekort til flere formål er momspligtigt, når det bliver brugt.
Hvornår er et gavekort til ét formål? Når både leveringsstedet og momssatsen er kendt, når gavekortet bliver udstedt. Et gavekort, der kun kan bruges i Danmark til varer eller ydelser med 25 % moms, er til ét formål.
Skal jeg betale moms igen, når kunden bruger gavekortet? Nej, ikke ved et gavekort til ét formål. Indløsningen er ikke en selvstændig transaktion, fordi momsen blev betalt ved salget.
Hvad er momsen på et gavekort på 500 kr.? Ved 25 % moms er momsen 100 kr. Momsen regnes ud af beløbet: 500 kr. × 25/125.
Er en rabatkupon et gavekort? Nej. Rabatkuponer, biograf- og museumsbilletter, frimærker, flaskebonner og kundekort, hvor kunden selv kan sætte penge ind, er ikke vouchere i momslovens forstand.
Hvad sker der med momsen, hvis gavekortet aldrig bliver brugt? Ved et gavekort til ét formål er momsen betalt ved salget, og der sker ikke mere. Ved et gavekort til flere formål er reglerne for udløbne kort ikke beskrevet i vejledningens afsnit om vouchere, så spørg din revisor.
Gælder reglerne også for gamle gavekort? Reglerne gælder for gavekort udstedt fra og med 1. juli 2019. Ældre gavekort følger den tidligere danske praksis.