
Moms på software og annoncer fra udlandet: Omvendt betalingspligt forklaret
Fakturaen fra annonceplatformen, designprogrammet eller AI-abonnementet står uden moms. Det er ikke en fejl. Når en dansk virksomhed køber en ydelse hos en udenlandsk leverandør, er det som hovedregel dig som køber, der skal beregne 25 % dansk moms af beløbet. Det kaldes omvendt betalingspligt. Har du fuldt momsfradrag, trækker du det samme beløb fra som købsmoms, så momsen ender på 0 kr. Men den skal stå på momsangivelsen, og køb fra EU skal også med i rubrik A – ydelser. Denne guide forklarer reglerne, som de står hos Skattestyrelsen og i Den juridiske vejledning 2026-2, viser forskellen på køb i og uden for EU og regner et helt kvartal igennem.

Hvorfor står der ingen moms på fakturaen?
Det handler om, hvilket land momsen hører til. Efter momslovens § 16, stk. 1 er leveringsstedet for en ydelse til en virksomhed det land, hvor kunden har etableret sin virksomhed. Den juridiske vejledning kalder det et destinationslandsprincip. Køber din danske virksomhed en ydelse, er leveringsstedet altså Danmark, og så skal momsen være dansk.
En leverandør i Irland, Nederlandene eller USA kan ikke opkræve dansk moms. Derfor flytter momsloven pligten over på dig. Efter momslovens § 46, stk. 1, nr. 3 er den danske kunde betalingspligtig for momsen af ydelser fra en udenlandsk leverandør, når leveringsstedet er Danmark. Reglen gælder, uanset om leverandøren ligger i et andet EU-land eller uden for EU.
Det rammer de køb, de fleste små virksomheder har hver måned: annoncer på søgemaskiner og sociale medier, AI-værktøjer, designprogrammer, hosting og andre softwareabonnementer fra udlandet. Hvilket land du køber fra, står på fakturaen, og det er ikke nødvendigvis det land, firmaet er kendt fra.
EU eller uden for EU: hvad skal du gøre?
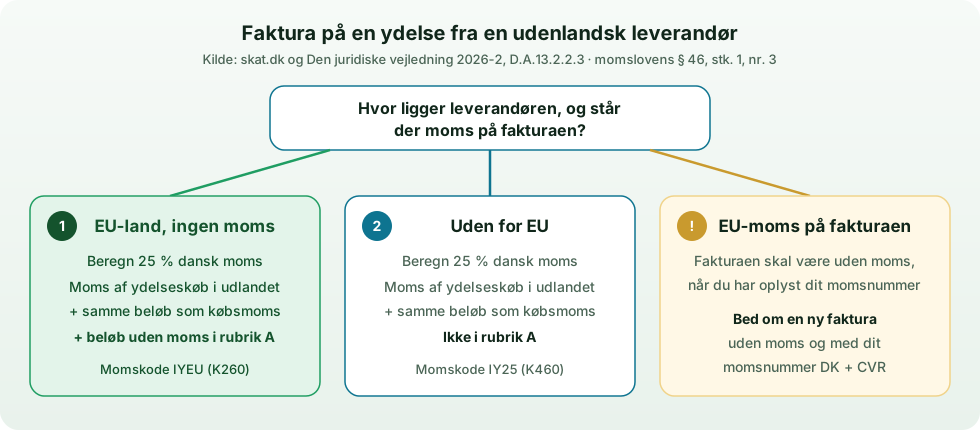
Momsen beregnes på samme måde, uanset hvor leverandøren ligger: 25 % af fakturabeløbet. Forskellen ligger i, hvad der skal stå på momsangivelsen.
Køber du en ydelse i et andet EU-land, skal du udfylde to felter under handel med udlandet: »Moms af ydelseskøb i udlandet med omvendt betalingspligt« med momsbeløbet og »Rubrik A – ydelser« med købets samlede værdi uden moms. Køber du en ydelse i et land uden for EU, skal momsen også i feltet »Moms af ydelseskøb i udlandet med omvendt betalingspligt«, men Skattestyrelsens vejledning for lande uden for EU nævner kun rubrik A for varer, ikke for ydelser.
I begge tilfælde trækker du normalt samme beløb fra som købsmoms. I regnskabsprogrammer svarer de to situationer til hver sin momskode: IYEU (katalogkode K260) for ydelseskøb i EU og IY25 (katalogkode K460) for ydelseskøb uden for EU, begge med fuldt fradrag.
Sådan beregner du momsen, og hvorfor den går i nul
Et eksempel: Du køber et årsabonnement på et designprogram hos en leverandør i et andet EU-land for 2.400 kr. uden moms. Du beregner 25 % dansk moms, altså 600 kr. Beløbet skal angives som moms af ydelseskøb i udlandet, og det lægges til det, du skal betale. Samtidig trækker du de 600 kr. fra som købsmoms. Resultatet er, at abonnementet koster dig 2.400 kr., og at momsen netto er 0 kr.
Læg mærke til, at momsen regnes oven i fakturabeløbet, ikke ud af det. Fakturaen er uden moms, så 25 % af 2.400 kr. er 600 kr. Det er en anden beregning end ved en dansk kvittering, hvor momsen allerede ligger inde i prisen.
Skattestyrelsen anbefaler, at du opretter to ekstra konti i bogføringen til EU-ydelseskøb: én til købet og én til momsen af købet, begge markeret med omvendt betalingspligt. Har du købt både varer og ydelser i EU, skal du have fire. Køb af varer i EU er en anden regel, erhvervelsesmoms, og skal i rubrik A – varer.
Tjek fakturaen: tre ting skal være i orden
Før du bogfører en faktura fra en leverandør i et andet EU-land, så kig efter tre ting. Skattestyrelsen beskriver dem i vejledningen om køb af varer og ydelser i EU.
- Dit momsnummer står på fakturaen. Det er DK efterfulgt af dit CVR-nummer, og du skal selv give det til sælgeren, fx når du opretter kontoen hos leverandøren.
- Sælgerens momsnummer står også på fakturaen.
- Fakturaen er uden moms og angiver »Reverse Charge«, når det er en ydelse.
Udenlandsk valuta og ydelser til privat brug
Mange udenlandske fakturaer er i euro eller dollar. Momsen skal beregnes af beløbet i danske kroner, så du omregner fakturabeløbet med en kurs fra din bank eller Nationalbanken. Skattestyrelsens eget eksempel er en faktura på 2.000 euro til kurs 7,5, som giver 15.000 kr. Momsen er så 25 % af 15.000 kr., altså 3.750 kr.
Omvendt betalingspligt gælder kun køb til virksomheden. Den juridiske vejledning siger, at reglen ikke gælder, når ydelsen udelukkende bliver brugt privat af dig eller dine ansatte. Bruger du et abonnement både privat og i virksomheden, regnes hele ydelsen for leveret til virksomheden, og så gælder omvendt betalingspligt. Hvor stor en del af momsen du må trække fra som købsmoms, afhænger af, hvor meget ydelsen bliver brugt i virksomheden. Spørg din revisor, hvis fordelingen ikke er oplagt.
Regneeksempel: et kvartal med annoncer og abonnementer
En selvstændig grafisk designer med fuldt momsfradrag har tre udenlandske ydelseskøb i 1. kvartal 2027. Alle fakturaer er uden moms, og dollarbeløbet er omregnet med bankens kurs.
Resultatet på momsangivelsen: Moms af ydelseskøb i udlandet med omvendt betalingspligt 1.342,50 kr. Købsmoms øges med 1.342,50 kr. Rubrik A – ydelser 5.200 kr., fordi kun EU-købene tæller med dér. Momsen netto: 0 kr. Rubrik A – varer er 0 kr., fordi der ikke er købt varer i udlandet.
Glemmer designeren de tre fakturaer, er momsen stadig 0 kr. netto. Men momsangivelsen er forkert, fordi både feltet for moms af ydelseskøb i udlandet og rubrik A – ydelser skulle have været udfyldt. Se de typiske fejl i vores guide til momsindberetning.
| Køb | Leverandør | Beløb uden moms | Dansk moms 25 % | Rubrik A – ydelser | Momskode |
|---|---|---|---|---|---|
| Annoncer | Irland (EU) | 4.000 kr. | 1.000 kr. | 4.000 kr. | IYEU (K260) |
| Designprogram | Nederlandene (EU) | 1.200 kr. | 300 kr. | 1.200 kr. | IYEU (K260) |
| AI-abonnement | USA | 170 kr. | 42,50 kr. | Ikke med | IY25 (K460) |
| I alt | 5.370 kr. | 1.342,50 kr. | 5.200 kr. |
Hvornår skal du ikke betale dansk moms af en udenlandsk ydelse?
Hovedreglen har undtagelser, fordi nogle ydelser har leveringssted et andet sted end hos kunden. Skattestyrelsen nævner disse ydelser, hvor du betaler udenlandsk moms i stedet for dansk: ydelser vedrørende fast ejendom i et andet land, personbefordring, korttidsleje af transportmidler, restaurant- og cateringydelser og adgang til arrangementer som kurser, messer og kulturelle begivenheder. Den udenlandske moms kan du søge om at få refunderet.
Der er også ydelser, hvor du hverken betaler dansk eller udenlandsk moms, hvis du hovedsageligt bruger ydelsen uden for EU. Det gælder blandt andet salg af rettigheder, reklame, rådgivning samt bank-, finansierings- og forsikringsydelser, bortset fra udlejning af bankbokse. Køber du annoncer, der kun bliver vist for kunder i Norge eller USA, kan det altså falde uden for dansk moms.
Hotelophold, middage og konferencebilletter på rejser er derfor ikke omvendt betalingspligt, selvom fakturaen er udenlandsk. Hvordan du bogfører dem, kan du læse i vores konteringsvejledning om EU-køb og omvendt betalingspligt.
Momsfri virksomhed eller delvis fradrag: så koster momsen
Nettoeffekten på 0 kr. forudsætter fuldt momsfradrag. Har du ikke fuldt fradrag, skriver du ifølge Skattestyrelsen kun den fradragsberettigede del i købsmoms. Resten af momsen betaler du, og den bliver en omkostning i regnskabet.
Er din virksomhed ikke momsregistreret, slipper du ikke for reglerne. Er du registreret for lønsumsafgift, skal du normalt momsregistreres og beregne og betale momsen af købte ydelser fra udlandet, uanset hvor små købene er. Det samme gælder en personligt ejet mindre virksomhed (PMV): Køber du ydelser i udlandet, skal du omregistreres til en enkeltmandsvirksomhed og momsregistreres, uanset købets størrelse.
Det er især relevant for virksomheder med momsfri ydelser, fx inden for sundhed, der køber et bookingsystem eller annoncer i udlandet. Er du i tvivl om din registrering, så spørg din revisor, før du køber.
Udenlandske fakturaer i Crator
Når du uploader en faktura eller tager et billede af den i appen, læser AI'en fakturaen og foreslår konto og momskode, fx IYEU for et abonnement fra et EU-land eller IY25 for et køb i USA. Du godkender med ét klik, og det første bilag fra en ny leverandør bliver tjekket af en dansk bogholder. Vil du vide mere om, hvilken konto softwaren hører til, så se konteringsvejledningen om software og SaaS-abonnementer.
På Solo-planen til 0 kr. kan du bogføre op til 10 transaktioner om måneden. Vækst koster 149 kr. om måneden inkl. moms, uden binding. Din revisor kan få sin egen adgang, og du kan eksportere bogføringen som CSV eller SAF-T.
Ofte stillede spørgsmål om moms på udenlandske ydelser
Skal jeg betale moms af software fra udlandet? Ja, som hovedregel. Er fakturaen uden moms, beregner du selv 25 % dansk moms og angiver den som moms af ydelseskøb i udlandet. Med fuldt fradrag trækker du samme beløb fra som købsmoms.
Hvad er omvendt betalingspligt? Det betyder, at det er køberen og ikke sælgeren, der skal afregne momsen. Reglen står i momslovens § 46, stk. 1, nr. 3 for ydelser fra udenlandske leverandører med leveringssted i Danmark.
Skal køb fra USA i rubrik A? Nej. Rubrik A – ydelser er til køb af ydelser i andre EU-lande. Momsen af et ydelseskøb uden for EU angiver du kun i feltet for moms af ydelseskøb i udlandet og som købsmoms.
Hvad gør jeg, hvis der står irsk eller anden udenlandsk moms på fakturaen? Kontakt sælgeren og bed om en ny faktura uden moms. Sørg for, at dit momsnummer, DK og dit CVR-nummer, står på din konto hos leverandøren.
Hvilken kurs skal jeg bruge til fakturaer i euro eller dollar? En kurs fra din bank eller Nationalbanken. Omregn beløbet til kroner, og beregn momsen af kronebeløbet.
Gælder reglerne, hvis jeg ikke er momsregistreret? Ja. Er du registreret for lønsumsafgift eller driver en personligt ejet mindre virksomhed, skal du normalt momsregistreres, når du køber ydelser i udlandet, uanset beløbets størrelse.
Koster omvendt betalingspligt mig penge? Ikke hvis du har fuldt momsfradrag. Så er momsen 0 kr. netto. Har du delvis eller intet fradrag, betaler du den del af momsen, du ikke kan trække fra.