
Lageroptælling ved årsskiftet: Sådan gør du status på varelageret — trin for trin
Varelageret er det eneste tal i regnskabet, du ikke kan hente fra banken eller bilagsmappen. Det skal tælles. Og det tal, du skriver ved årsskiftet, flytter direkte dit overskud: Tæller du 20.000 kr. for lidt, bliver vareforbruget 20.000 kr. for højt og overskuddet tilsvarende for lavt. Næste år vender fejlen så tilbage. Denne guide viser, hvordan du forbereder og gennemfører lageroptællingen, hvordan du værdisætter varerne efter de skattemæssige regler, hvad du gør med varer, der ikke kan sælges, og hvordan reguleringen bliver bogført. Metoden virker med et clipboard og et regneark lige så godt som i et lagersystem. Reglerne er hentet fra varelagerloven og Skattestyrelsens juridiske vejledning 2026-2. Har du et konkret tvivlsspørgsmål om værdiansættelsen, så spørg din revisor.

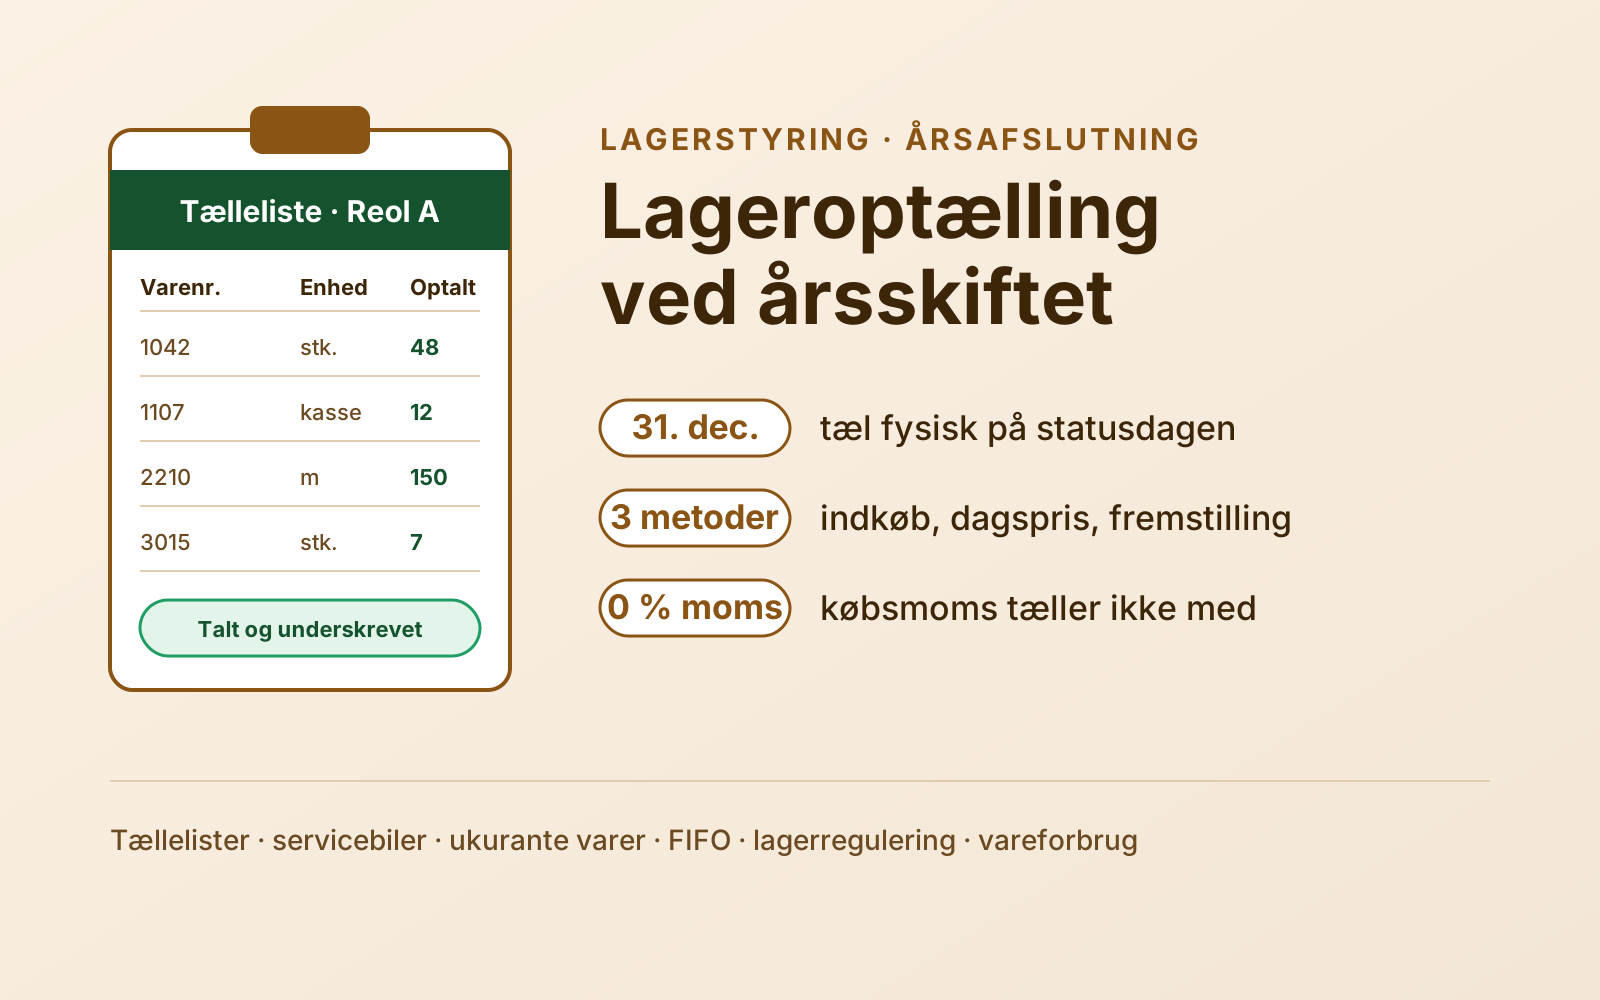
Hvorfor lageroptællingen flytter dit overskud
Når du køber varer til videresalg, bogfører du dem typisk som varekøb i driften. Men ikke alt, du har købt i årets løb, er solgt den 31. december. Det, der står på hylden, i lagerhallen og i servicebilerne, er stadig et aktiv. Derfor regner Skattestyrelsen vareforbruget ud sådan: varelageret ved årets begyndelse plus årets varekøb minus varelageret ved årets udgang.
Formlen viser, hvorfor tallet er så vigtigt. Ultimolageret trækkes fra, så hver krone, du tæller for lidt, bliver til en krone ekstra i vareforbrug og en krone mindre i overskud. Tæller du for meget, sker det modsatte, og du betaler skat af en indtjening, du ikke har haft.
Fejlen forsvinder heller ikke af sig selv. Den værdi, du bruger ved udgangen af året, skal bruges som værdien ved begyndelsen af det næste. Et for lavt ultimolager i 2026 giver derfor et for lavt primolager i 2027 — og et for højt overskud til den tid. Varelageret står i balancen som et omsætningsaktiv, og det er den post, revisor oftest stiller spørgsmål til.
Hvad kræver reglerne af optællingen?
Den juridiske vejledning er klar: Varelagerets størrelse skal optælles eller opgøres fysisk på statustidspunktet. Indirekte beregninger, for eksempel et skøn ud fra omsætningen eller avancen, kan normalt ikke accepteres. Statustidspunktet er regnskabsårets slutning. Følger dit regnskabsår kalenderåret, er det 31. december.
Der er én vigtig undtagelse. Har du et lagerbogholderi, hvor hver tilgang og afgang registreres løbende, godtages en opgørelse baseret på lagerbogholderiet, selvom selve optællingen foregår på et andet tidspunkt end statusdagen. Det betyder, at en virksomhed med løbende lagerstyring kan tælle op i en stille uge i november og lade lagerbogholderiet føre tallet frem til 31. december.
Hvor vigtig dokumentationen er, viser en sag fra byretten (SKM2011.175.BR). En frimærkehandler, der solgte sit lager ved ophør, kunne ikke dokumentere sit tab, fordi der ikke var foretaget en fysisk optælling. Skattemyndighedernes skøn blev stående. Gem derfor tællelisterne sammen med regnskabet, underskrevet og dateret.
Før du tæller: fem ting at gøre i december
En god optælling er mest forberedelse. Selve tællingen går hurtigt, hvis listerne er klar, og alle ved, hvad der tæller med. Brug ugerne før jul til at rydde op, så du ikke tæller ting, der ikke hører til lageret, eller glemmer dem, der gør.
Den klassiske fejl er afskæringen: Varer, der er modtaget, men hvor fakturaen først kommer i januar, eller varer, der er solgt og faktureret i december, men stadig står på pladsen og venter på afhentning. Beslut en fast regel, og skriv den på tællelisten.
- Lav tællelister pr. lokation — hovedlager, reol, container og hver servicebil — med varenummer, betegnelse og enhed, men uden forventet antal
- Stop varemodtagelse og plukning i tidsrummet, hvor der tælles, eller mærk alt, der kommer ind og går ud
- Gennemgå fakturaer for december: Er varen på lager, skal købet være bogført i år; er den solgt og faktureret, skal den ikke tælles med
- Saml varer, der er beskadigede eller ikke har solgt i lang tid, på et separat sted, så de tælles for sig
- Find dokumentationen for kostpriserne frem: seneste leverandørfakturaer med fragt og told
Sådan tæller du — uden at se det forventede antal
Tæl i par: én tæller, én skriver. Gå reol for reol i samme retning, og sæt et mærke på hver hylde, der er talt. Står det forventede antal på listen, bliver optællingen let en bekræftelse af tallet i stedet for en optælling. Lad derfor feltet være tomt, og sammenlign først bagefter.
Når listerne er udfyldt, ser du på afvigelserne. Store forskelle tæller du igen, før du godkender. En forkert enhed — kasser i stedet for stykker — er den hyppigste forklaring på en afvigelse, der ser dramatisk ud.
Husk varer, der ikke står på hylden: materialer i servicebilerne, varer på en byggeplads, der endnu ikke er monteret og faktureret, og varer hos en underleverandør. Og tæl de ukurante varer med. Vejledningen siger udtrykkeligt, at også ukurante varer skal med i optællingen, fordi ukurans kun handler om, hvad varen er værd — ikke om den findes.
Værdiansættelse: tre metoder og ingen moms
Når antallet er på plads, skal hver vare have en værdi. Varelagerloven giver dig tre muligheder, og du kan frit vælge metode for hver varegruppe på lageret. Du kan også skifte metode fra år til år, hvis det oplyses i regnskabet.
Uanset metode gælder én regel: Købsmoms, som du kan trække fra på momsangivelsen, må ikke regnes med i lagerværdien. En kasse skruer, du har købt for 500 kr. plus 125 kr. i moms, står på lageret til 500 kr. Er du ikke momsregistreret, er momsen en del af prisen.
Kan du ikke se, hvilke konkrete varer der ligger tilbage, når du har købt samme vare til forskellige priser, bruger du en formodningsregel. FIFO, hvor de sidst købte varer antages at være dem på lager, accepteres fuldt ud. Et vejet gennemsnit må antages at kunne accepteres. LIFO accepteres ikke skattemæssigt.
| Metode | Hvad værdien er | Typisk brugt når |
|---|---|---|
| Indkøbspris (fakturapris) | Faktisk købspris plus fragt, told og lignende, minus fradragsberettiget moms | Du køber varer ind til videresalg — den mest almindelige metode |
| Dagspris | Indkøbsprisen på statustidspunktet, altså hvad varen koster at købe den 31. december | Priserne er faldet, så dagsprisen er lavere end det, du gav |
| Fremstillingspris | Den faktiske pris for at fremstille varen i egen virksomhed | Du producerer selv det, du sælger |
| FIFO (formodningsregel) | De sidst købte varer antages at ligge på lager | Samme vare købt til flere priser — accepteres fuldt ud |
| Vejet gennemsnit | Gennemsnitlig kostpris for varen | Mange køb af samme vare — må antages at kunne accepteres |
| LIFO | De først købte varer antages at ligge på lager | Accepteres ikke skattemæssigt |
Varer, der ikke kan sælges: ukurans
Har du varer, der er gået af mode, er forældede eller beskadigede, kan du nedskrive dem. Ukurans er ikke en særlig værdiansættelsesmetode. Det er blot et krav om, at lageret skal stå til en realistisk værdi, når varen er faldet i værdi.
Vejledningen nævner typiske tegn: Varen er ikke købt eller fremstillet inden for det seneste år, den bliver ikke genbestilt efter statusdagen, og omsætningshastigheden er faldet væsentligt. Nedskrivningen sker én gang om året ved regnskabsårets slutning, ikke løbende hvert kvartal. Og faktum skal kunne dokumenteres, hvis du vil have fradraget.
I praksis betyder det: Skriv ved optællingen ned, hvilke varer du anser for ukurante, hvorfor, og hvad du forventer at kunne sælge dem for. En liste over varer, der ikke har solgt i 18 måneder, plus et par tilbud fra en opkøber, er stærk dokumentation. Hvor meget du kan nedskrive, er en konkret vurdering, så spørg din revisor.
Regneeksempel: servicebilen, der blev glemt
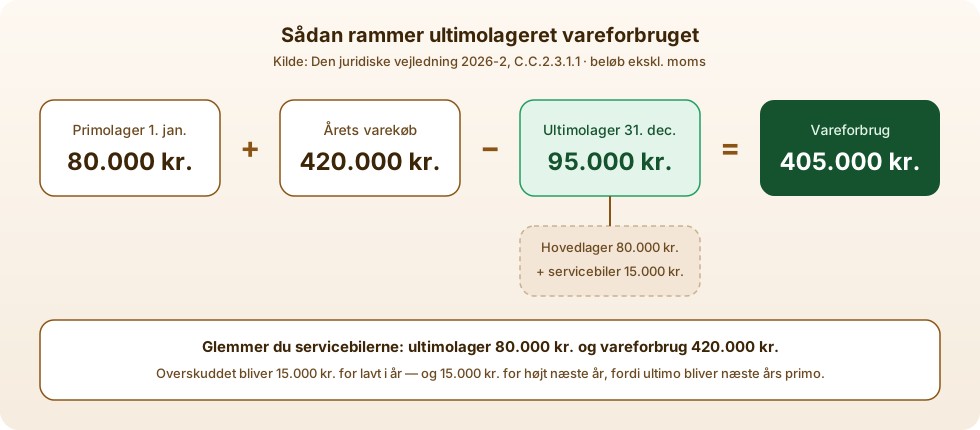
En lille VVS-virksomhed havde et varelager på 80.000 kr. den 1. januar 2026 og har købt varer for 420.000 kr. ekskl. moms i løbet af året. Den 31. december tæller den 80.000 kr. på hovedlageret og 15.000 kr. i de to servicebiler. Ultimolageret er 95.000 kr., og vareforbruget er 80.000 + 420.000 − 95.000 = 405.000 kr.
Glemmer virksomheden servicebilerne, bliver ultimolageret 80.000 kr. og vareforbruget 420.000 kr. Overskuddet bliver 15.000 kr. for lavt i 2026 — og fordi ultimolageret er næste års primolager, bliver overskuddet i 2027 tilsvarende for højt. Det er ikke en besparelse, men en fejl, der flytter skat mellem to år og gør dækningsbidraget i begge år forkert.
Sådan bogfører du lagerreguleringen
Bogfører du varekøb løbende som udgift, er der ét bilag tilbage ved årsskiftet: lagerreguleringen. Du flytter forskellen mellem det gamle og det nye lagertal mellem varelagerkontoen i balancen og vareforbruget i driften. Er lageret steget fra 80.000 til 95.000 kr., debiterer du varelageret med 15.000 kr. og krediterer vareforbruget med det samme beløb. Er lageret faldet, er det omvendt.
Bilaget er tællelisten med værdiansættelsen: antal, kostpris pr. vare, metode og eventuel ukurans. Læg det sammen med regnskabet. Hvordan selve varekøbene konteres i løbet af året, kan du læse i konteringsvejledningen om varekøb til videresalg, og resten af årets afslutning står i tjeklisten til årsafslutningen.
Lageroptælling i Crator: tællesession og vognoptælling
I Crators lagerstyring laver du optællingen som en tællesession pr. lager: Tæl op, se afvigelserne, og godkend. Forskellen bliver til en lagerregulering, der er bogført med spor tilbage til optællingen, så revisor kan følge hver krone.
Servicebilerne er lagre med egen beholdning. Teknikeren tæller bilen op på telefonen i Crator-appen, og det forventede antal er skjult som standard — præcis som på den gode papirliste. Svind, nedskrivning og manuelle justeringer registreres med spor, så intet forsvinder uden en postering. Op til 100 aktive varer er inkluderet i den faste månedspris, med ubegrænsede lagre og servicebiler.
Lagerstyring udvikles i øjeblikket sammen med en virksomhed, der bruger modulet i den daglige drift, og åbner for alle Crator-kunder, når det er klar. Læs mere om modulet i vores gennemgang af lagerstyring.
Én gang om året eller løbende?
Mange små virksomheder udgiftsfører varekøb og regulerer lageret én gang om året. Det er en lovlig og enkel metode, men den betyder, at du først kender det rigtige vareforbrug og dækningsbidrag, når du har talt op. Et løbende lagerbogholderi giver det rigtige vareforbrug hver måned og gør det muligt at tælle op, når det passer, i stedet for den 31. december.
I Crator kan du vælge begge metoder på de samme data: udgiftsføre varekøb og regulere ved årsafslutningen med en optælling pr. vare, eller slå løbende vareforbrug til, så hvert salg får sin kostpris efter FIFO eller vejet gennemsnit samme dag. Du kan skifte, når virksomheden er klar.
Ofte stillede spørgsmål om lageroptælling
Skal lageret tælles præcis den 31. december? Lageret skal opgøres på statustidspunktet, som er regnskabsårets slutning. Har du et lagerbogholderi, der registrerer alle til- og afgange, godtages en opgørelse baseret på det, selvom du tæller op på en anden dag.
Må jeg skønne lageret i stedet for at tælle det? Normalt nej. Den juridiske vejledning siger, at indirekte beregninger af lagerets størrelse normalt ikke kan accepteres, og uden en optælling står du svagt, hvis tallet bliver anfægtet.
Skal momsen med i lagerværdien? Nej, ikke hvis du er momsregistreret. Købsmoms, du kan trække fra, må ikke regnes med. Er du ikke momsregistreret, indgår momsen i prisen.
Hvilken værdiansættelsesmetode skal jeg vælge? Du kan vælge mellem indkøbspris, dagspris og fremstillingspris for hver varegruppe og skifte fra år til år, hvis det oplyses i regnskabet. FIFO og vejet gennemsnit kan bruges som formodningsregel, LIFO kan ikke.
Skal varer i servicebilen tælles med? Ja. Varerne i bilen er en del af virksomhedens lager på samme måde som varerne på hylden. Er du i tvivl om materialer på en byggeplads eller hos en underleverandør, så spørg din revisor, hvordan de skal behandles.
Kan jeg nedskrive varer, der ikke kan sælges? Ja, til en realistisk værdi, én gang om året ved regnskabsårets slutning. Du skal kunne dokumentere, at varen er faldet i værdi, så spørg din revisor om det konkrete beløb.